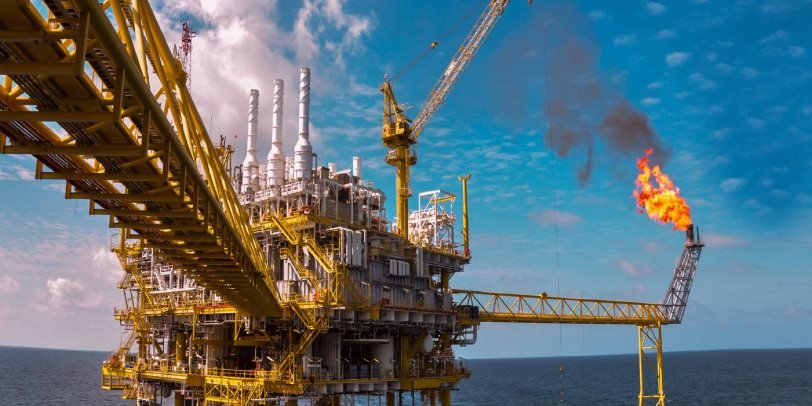
تیم رسانهای سپهران کابل فیدار ــ رقابت گازی در شرق مدیترانه دیگر فقط بر سر مالکیت میدانها و حجم ذخایر زیر بستر دریا نیست؛ اکنون کشوری دست بالا را دارد که بتواند گاز منطقه را دریافت، منتقل، مایع و صادر کند. مصر با برخورداری از دو کارخانه LNG ادکو و دمیاط و ترکیه با توسعه شبکه واردات و انتقال گاز، در حال تبدیلشدن به دو قطب اصلی این رقابت زیرساختیاند.
کشف میدانهای گازی در آبهای مصر، اسرائیل و قبرس در سالهای اخیر، شرق مدیترانه را به یکی از مناطق مهم صنعت انرژی تبدیل کرده. بحثهای نخستین بیشتر بر اندازه ذخایر، تعیین مرزهای دریایی و مالکیت میدانها متمرکز بود؛ ولی حالا چالش اصلی، رساندن این گاز به بازارهای مصرف است.
گاز استخراجشده پیش از صادرات به زیرساختهای فرآورش، خطوط لوله، ایستگاههای تقویت فشار، مخازن و پایانههای ساحلی نیاز دارد. برای صادرات دریایی نیز باید ابتدا در کارخانههای مایعسازی به LNG تبدیل شود؛ تأسیساتی که ساخت آنها سرمایه و زمان زیادی میطلبد.
بنا بر گزارش تازه LNG ژورنال، کارخانههای ادکو و دمیاط مصر تنها تأسیسات بزرگ فعال مایعسازی گاز در شرق مدیترانه محسوب میشوند و در مجموع ظرفیت تولید سالانه حدود ۱۲ میلیون تن LNG را دارند.
وجود این دو کارخانه به مصر امکان میدهد علاوه بر گاز تولیدشده در میدانهای داخلی، گاز سایر کشورهای منطقه را نیز دریافت و پس از فرآورش و مایعسازی، با کشتی به بازارهای بینالمللی صادر کند. به این ترتیب، مصر حتی در پروژههایی که مالک ذخایر آنها نیست نیز میتواند بخشی از زنجیره تجارت گاز را در اختیار بگیرد.
ساخت مجموعهای مشابه کارخانههای مصر برای دیگر کشورهای منطقه ممکن است بین شش تا ۱۰ میلیارد دلار هزینه داشته باشد و طراحی، تأمین مالی، اخذ مجوز و اجرای آن نزدیک به یک دهه طول بکشد. همین مانع اقتصادی، استفاده از زیرساختهای موجود را برای تولیدکنندگان گاز جذابتر میکند.
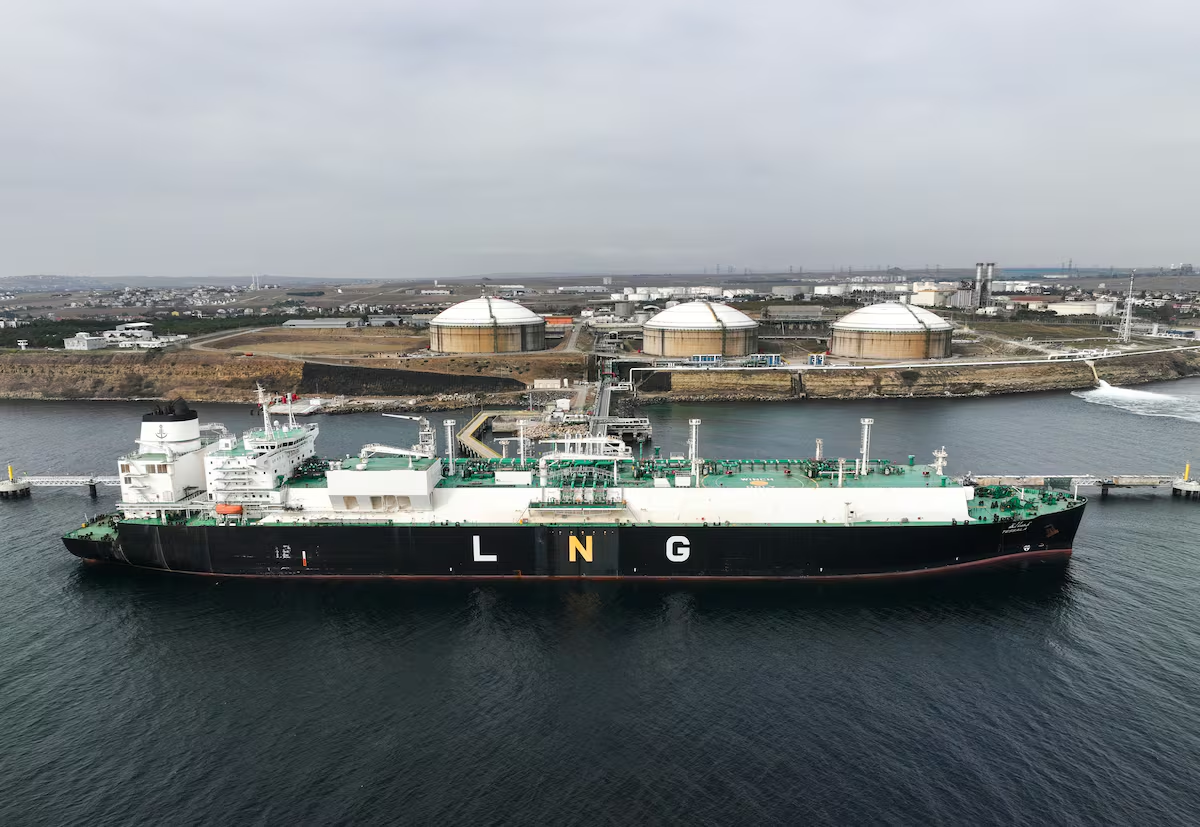
با این حال ترکیه که نشان داده هیچ گاه نمی خواهد از کشورهای منطقه عقب بماند از الگوی متفاوتی پیروی میکند. این کشور بهجای تکیه بر کارخانههای بزرگ صادرات LNG، شبکه خطوط لوله، پایانههای وارداتی، واحدهای شناور ذخیرهسازی و تبدیل دوباره LNG به گاز و ارتباط با بازارهای اروپایی را گسترش داده. موقعیت جغرافیایی ترکیه بین تولیدکننده های آسیایی،خاورمیانه و مصرفکننده های اروپایی، به این شبکه اهمیت بیشتری میبخشد.
به این ترتیب مصر و ترکیه دو ویژگی متفاوت دارند: مصر ظرفیت آماده مایعسازی و صادرات دریایی دارد و ترکیه میتواند بر انتقال، واردات، ذخیرهسازی و توزیع منطقهای گاز تمرکز کند. موفقیت هر کشور به قراردادهای تأمین گاز، هزینه انتقال، امنیت مسیرها و امکان دسترسی به مشتریان خارجی بستگی خواهد داشت.
تشدید رقابت در حوزه های مربوط به زیرساخت ها میتواند پروژههای تازهای برای احداث خطوط لوله دریایی و زمینی، توسعه پایانههای LNG، افزایش ظرفیت بنادر و اتصال شبکههای گاز به نیروگاهها ایجاد کند. بااینحال، اختلافات مرزی و سیاسی، هزینه بالای سرمایهگذاری و نوسان قیمت جهانی گاز همچنان از موانع اصلی اجرای این طرحها هستند.
رقابت آینده شرق مدیترانه را فقط حجم گاز موجود در میدانها تعیین نمی کند. ارزش واقعی ذخایر زمانی آشکار میشود که راه انتقال، کارخانه فرآورش، ظرفیت مایعسازی و بازار فروش در دسترس باشد؛ به همین دلیل، کنترل زیرساخت حالا به اندازه مالکیت خود گاز اهمیت پیدا کرده است.
تهیهشده توسط تیم رسانهای سپهران کابل فیدار؛
استفاده از مطالب با ذکر منبع مجاز است.