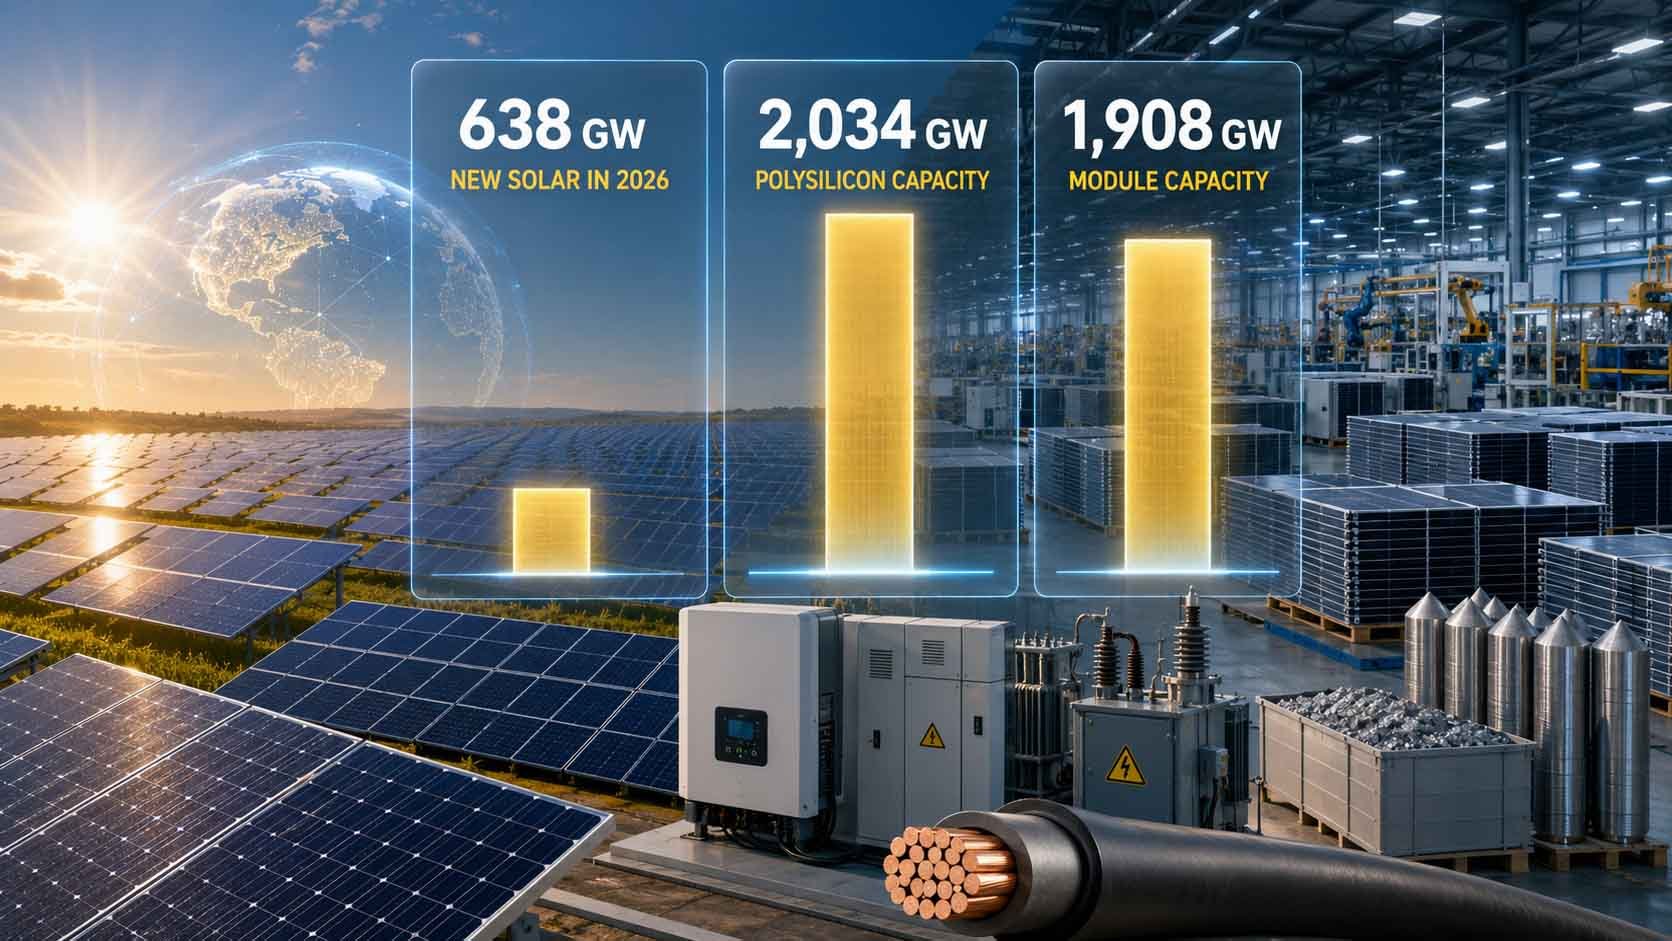
تیم رسانهای سپهران کابل فیدار ــ ظرفیت خورشیدی تازه نصبشده جهان در سال ۲۰۲۶ به حدود ۶۳۸ گیگاوات میرسد؛ اما ظرفیت تولید پلیسیلیکون و ماژول خورشیدی بهترتیب از دو هزار و ۳۴ و هزار و ۹۰۸ گیگاوات عبور کرده است. این شکاف بزرگ، از یکسو امکان ادامه رشد سریع انرژی خورشیدی را فراهم میکند و از سوی دیگر، تولیدکنندگان تجهیزات را زیر فشار رقابت، مازاد عرضه و حاشیه سود پایین قرار میدهد.
جهان در سال ۲۰۲۶ حدود ۶۳۸ گیگاوات ظرفیت فتوولتائیک تازه نصب خواهد کرد؛ رقمی که نشان میدهد انرژی خورشیدی همچنان یکی از سریعترین بخشهای در حال رشد صنعت برق است. بااینحال، این بازار بزرگ نیز برای جذب تمام ظرفیت کارخانههایی که طی سالهای گذشته ساخته شدهاند کافی نیست.
بر اساس گزارش pv magazine از تازهترین تحلیل Intertek CEA، میزان نصب سامانههای خورشیدی در سال جاری نسبت به سال گذشته کاهش خواهد یافت، اما انتظار میرود رشد بازار از سال ۲۰۲۷ دوباره آغاز و تا سال ۲۰۳۰ ادامه پیدا کند.
Intertek CEA این پیشبینی را در گزارش سهماهه دوم سال ۲۰۲۶ خود درباره عرضه، فناوری و سیاستگذاری صنعت فتوولتائیک ارائه کرده است. بررسی این مؤسسه نشان میدهد افت امسال تقریباً بهطور کامل از رکود بازار چین ناشی میشود.
چین در طول سالهای گذشته بزرگترین بازار نصب تجهیزات خورشیدی و مهمترین مرکز تولید پلیسیلیکون، ویفر، سلول و ماژول در جهان بوده است. حالا توقف رشد شتابان این بازار، آمار جهانی را پایین آورده؛ درحالیکه بیشتر مناطق دیگر یا رشد باثباتی دارند یا سرعت نصب ظرفیتهای تازه را افزایش دادهاند.
بنابراین، کاهش سالانه ظرفیت نصبشده جهان به معنی عقبنشینی عمومی انرژی خورشیدی نیست. مسئله نخست این است که کندشدن یک بازار بسیار بزرگ، یعنی چین، فعلاً رشد ثبتشده در دیگر کشورها را تحت تاثر قرار داده است.
در آن سمت بازار، ظرفیت کارخانههای تولید تجهیزات خورشیدی بسیار سریعتر از تقاضا توسعه یافته است. Intertek CEA مازاد عرضه در سراسر زنجیره خورشیدی را «شدید و پایدار» توصیف کرده و هشدار داده است ظرفیت تولید در تمام مراحل، با فاصله زیادی از نیاز پیشبینیشده بازار در سال ۲۰۲۶ بیشتر است.
ظرفیت جهانی تولید پلیسیلیکون اکنون معادل ساخت حدود دو هزار و ۳۴ گیگاوات تجهیزات خورشیدی در سال است؛ بیش از سه برابر ۶۳۸ گیگاوات ظرفیتی که انتظار میرود امسال نصب شود.
پلیسیلیکون ماده اولیه اصلی زنجیره فتوولتائیک است. این ماده پس از تصفیه به شمش و ویفر سیلیکونی تبدیل میشود، سپس در ساخت سلول خورشیدی به کار میرود و سلولها نیز درون ماژول یا پنل قرار میگیرند.
فاصله ظرفیت تولید با تقاضا در انتهای زنجیره هم بسیار زیاد است. ظرفیت کارخانههای تولید ماژول خورشیدی به حدود هزار و ۹۰۸ گیگاوات در سال رسیده و بیش از هزار و ۲۰۰ گیگاوات بیشتر از میزان نصب پیشبینیشده برای سال جاری است.
این رقم یعنی کارخانههای جهان میتوانند چیزی نزدیک به سه برابر نیاز سالانه بازار پنل تولید کنند. روشن است که تمام این ظرفیت با توان کامل فعالیت نخواهد کرد و بسیاری از خطوط تولید با نرخ بهرهبرداری پایین، توقف موقت یا زیان مالی روبهرو خواهند شد.
گسترش سریع کارخانهها در سالهایی صورت گرفت که دولتها برای کاهش وابستگی به واردات، توسعه زنجیره داخلی انرژی پاک و پاسخگویی به رشد تقاضا، مشوقهای گستردهای ارائه کردند. شرکتها نیز با تصور ادامه رشد پرشتاب بازار، ظرفیتهای تازهای در چین، آمریکا، هند، جنوب شرقی آسیا و اروپا ایجاد کردند.
اما ظرفیت نصب نیروگاهها با سرعت کارخانهسازی افزایش نیافت. محدودیت شبکه برق، زمان طولانی دریافت مجوز، افزایش هزینه تأمین مالی، کمبود خطوط انتقال و تأخیر در اتصال پروژهها باعث شده است بخشی از تقاضای بالقوه به نصب واقعی تبدیل نشود.
مازاد عرضه معمولاً به کاهش قیمت و افزایش دسترسی خریداران به تجهیزات منجر میشود، اما فشار سنگینی بر تولیدکنندگان وارد میکند. کارخانهها برای فروش محصولات خود ناچار به رقابت قیمتی میشوند و شرکتهایی که هزینه بالاتر یا فناوری قدیمیتری دارند، سهم بازار و حاشیه سود خود را از دست میدهند.
بااینحال، Intertek CEA انتظار ندارد قیمت ماژولهای چینی در کوتاهمدت دوباره بهسرعت کاهش یابد. بر اساس گزارش پیشبینی قیمت این مؤسسه، تولیدکنندگان چینی در ادامه سال ۲۰۲۶ و سال ۲۰۲۷ تلاش خواهند کرد قیمتها را افزایش دهند تا بخشی از حاشیه سود ازدسترفته و رشد هزینه مواد اولیه را جبران کنند.
حالا این وضع نوعی کمپلکس در بازار ایجاد کرده: ظرفیت تولید بسیار بیشتر از تقاضا شده، اما شرکتها پس از دورهای طولانی از فروش ارزان و زیاندهی تلاش دارند قیمتها را بالا ببرند. موفقیت این سیاست به میزان کاهش تولید، تعطیلی خطوط کمبازده و ادامه رشد تقاضای جهانی بستگی دارد.
در آمریکا هم احتمالاً نرخ ماژول بالا باقی میماند. بازار این کشور منتظر مشخصشدن ساختار تعرفههایی است که ممکن است در پی تحقیقات «بخش ۲۳۲» درباره واردات پلیسیلیکون اعمال شود.
تحقیقات بخش ۲۳۲ با هدف بررسی اثر واردات بر امنیت ملی آمریکا انجام میشود و نتیجه آن میتواند به وضع تعرفه یا محدودیتهای تجاری تازه منجر شود. ادامه ابهام درباره این سیاست، هزینه مواد اولیه و برنامهریزی تولیدکنندگان و توسعهدهندگان آمریکایی را تحتتأثیر قرار داده است.
قیمت تجهیزات تولیدشده در هند نیز در سالهای ۲۰۲۶ و ۲۰۲۷ همچنان از هزینه مواد اولیه وارداتی از چین اثر خواهد پذیرفت. هند در حال توسعه سریع ظرفیت تولید سلول و ماژول است، اما بخشی از مواد و قطعات موردنیاز کارخانههای این کشور هنوز از چین تأمین میشود.
Intertek CEA پیشبینی کرده است هزینه تولید سلول و مونتاژ ماژول در هند و همچنین مونتاژ ماژول در جنوب شرقی آسیا بهتدریج به سطح چین نزدیک شود. فاصله این بازارها با قیمت محصولات چینی در آینده میتواند به حدود یک تا سه سنت برای هر وات کاهش یابد.
شرایط اروپا متفاوت است. طبق این تحلیل، کارخانههای مونتاژ ماژول در اتحادیه اروپا نمیتوانند در آینده قابلپیشبینی شکاف هزینه خود با چین و دیگر مراکز تولید آسیایی را از بین ببرند. هزینه انرژی، نیروی انسانی، سرمایه و مقیاس محدودتر تولید، رقابت را برای شرکتهای اروپایی دشوار میکند.
هزینه تولید یکپارچه منطقهای در بازارهای مختلف جهان از کمتر از ۱۲ سنت تا بیش از ۳۷ سنت برای هر وات متغیر است. این اختلاف چشمگیر یعنی محل تولید، قیمت انرژی، مقیاس کارخانه، هزینه مواد اولیه، حمایت دولت و مقررات تجاری چه اندازه بر قیمت نهایی پنل اثر میگذارند.
یارانهها و مشوقهای تولید در آمریکا توانستهاند بخشی از این فاصله را جبران کنند. Intertek CEA برآورد میکند حمایتهای دولتی، شکاف هزینه تولید آمریکا با کشورهای خارج از چین را به حدود یک تا سه سنت برای هر وات کاهش داده است.
احتمالا از سال ۲۰۲۸ به بعد، قیمت تجهیزات خورشیدی دوباره روند نزولی پیدا کند. بلوغ بازار، تثبیت حاشیه سود در سطوح پایین و متعادلترشدن ظرفیت تولید با تقاضا از عوامل اصلی این کاهش خواهند بود.
رشد ۶۳۸ گیگاواتی ظرفیت خورشیدی تنها به معنای افزایش تقاضا برای پنل نیست. هر نیروگاه تازه به اینورتر، ترانسفورماتور، سامانه حفاظتی، تجهیزات اتصال، باتری و شبکه انتقال یا توزیع نیاز دارد.
این توسعه مصرف کابلهای سولار و کابلهای فتوولتائیک را نیز بهشدت افزایش می دهد. پنلها باید از طریق کابلهای DC به جعبههای اتصال و اینورترها متصل شوند و برق تولیدشده پس از تبدیل به جریان متناوب، با کابلهای نیروگاههای خورشیدی به پست و شبکه انتقال برسد.
هرچه ظرفیت نیروگاهها بزرگتر و فاصله آنها با مراکز مصرف بیشتر باشد، نیاز به هادیهای مسی و آلومینیومی، کابلهای فشار متوسط و قوی و توسعه خطوط انتقال نیز افزایش مییابد. بنابراین، بازار تجهیزات جانبی و زیرساخت برق ممکن است حتی در شرایط مازاد عرضه پنل همچنان رشد کند.
بااینحال، اگر شبکهها با سرعت تولید خورشیدی توسعه پیدا نکنند، بخشی از برق نیروگاهها در ساعات اوج تابش قابلانتقال نخواهد بود. در این شرایط، قطع اجباری تولید و منفیشدن قیمت برق میتواند سودآوری پروژههای خورشیدی را کاهش دهد و سرمایهگذاران را به استفاده همزمان از باتری سوق دهد.
پیشبینی نصب ۶۳۸ گیگاوات ظرفیت تازه به معنی این است که گذار جهانی به انرژی خورشیدی ادامه دارد،ولی رشد صنعت دیگر تنها به تعداد پنلهای تولیدشده وابسته نیست. شبکه، ذخیرهسازی، کابل، تأمین مالی و سیاست تجاری به همان اندازه برای ادامه این مسیر اهمیت پیدا کردهاند.
صنعت خورشیدی جهان اکنون با دو واقعیت همزمان روبهروست: تقاضا در سطحی تاریخی قرار دارد، اما کارخانهها بسیار بیشتر از نیاز بازار توان تولید دارند. این شکاف میتواند پنلهای ارزانتر و توسعه سریعتر انرژی پاک را به همراه داشته باشد، اما همزمان موج تازهای از تعطیلی، ادغام و حذف تولیدکنندگان ضعیفتر را نیز رقم بزند.
تهیهشده توسط تیم رسانهای سپهران کابل فیدار؛
استفاده از مطالب با ذکر منبع مجاز است.