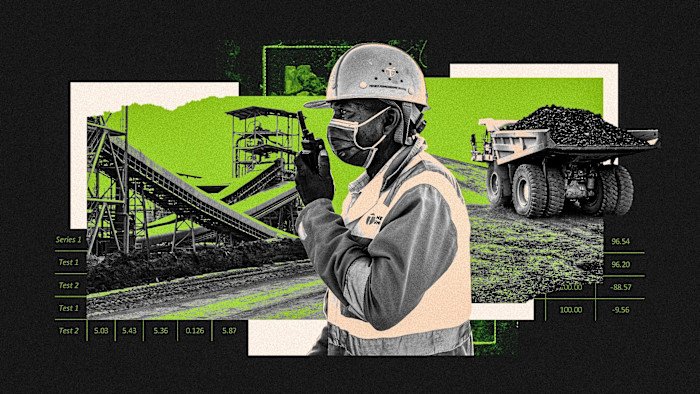
تیم رسانهای سپهران کابل فیدار ــ یک گزارش تازه هشدار میدهد سهم معادن تحت مالکیت یا نفوذ شرکتهای روسی از ظرفیت جهانی تولید اورانیوم ممکن است تا سال ۲۰۴۰ به ۳۶ درصد برسد. این برآورد فقط به استخراج در خاک روسیه مربوط نیست؛ بخش اصلی نفوذ مسکو از داراییهای خارجی شرکت «اورانیوم وان» در قزاقستان و برنامههای توسعه معدنی در آفریقا ناشی میشود. رشد تقاضای نیروگاههای هستهای و کندی راهاندازی معادن رقیب، نگرانی کشورهای غربی درباره امنیت تأمین سوخت هستهای را افزایش داده است.
برای درک این گزارش باید میان «اورانیوم استخراجشده در روسیه» و «اورانیوم تولیدشده در معادن تحت کنترل شرکتهای روسی» تفاوت گذاشت. روسیه در سال ۲۰۲۴ تنها حدود پنج درصد اورانیوم معدنی جهان را در داخل مرزهای خود تولید کرد؛ اما با احتساب سهام و ظرفیت شرکتهای روسی در معادن خارجی، سهم آن از ظرفیت تولید منابع اصلی اورانیوم جهان به نزدیک یکچهارم میرسید.
بر اساس گزارش فایننشال تایمز درباره گسترش نفوذ روسیه در بازار اورانیوم، مرکز «مزیت راهبردی» یا Centre for Strategic Advantage محاسبه کرده است که اگر پروژههای قطعی، برنامهریزیشده و احتمالی موجود به مرحله تولید برسند و معادن با ظرفیت کامل فعالیت کنند، سهم منابع تحت کنترل روسیه میتواند تا سال ۲۰۴۰ به ۳۶ درصد ظرفیت جهانی برسد.
بنابراین، رقم ۳۶ درصد پیشبینی قطعی تولید نیست؛ بلکه سناریویی مبتنی بر اجرای کامل مجموعهای از طرحهای معدنی است. تأخیر در تأمین مالی، دریافت مجوز، ساخت زیرساخت یا تغییر شرایط سیاسی کشورهای میزبان میتواند تحقق این سناریو را دشوار کند. بااینحال، همین برآورد نشان میدهد دامنه نفوذ روسیه در زنجیره اورانیوم بسیار گستردهتر از تولید داخلی این کشور است.
قزاقستان؛ محور اصلی نفوذ معدنی روسیه
مهمترین بخش داراییهای خارجی روسیه در قزاقستان قرار دارد. این کشور در سال ۲۰۲۴ حدود ۳۹ درصد اورانیوم معدنی جهان را تولید کرد و بزرگترین تولیدکننده این ماده در جهان بود. کانادا با نزدیک به ۲۴ درصد و نامیبیا با حدود ۱۲ درصد در رتبههای بعدی قرار داشتند؛ در نتیجه، هر شرکتی که در معادن قزاقستان سهام قابلتوجهی داشته باشد، میتواند در بازار جهانی اورانیوم نقشی فراتر از مرزهای کشور خود به دست آورد. این آمار در گزارش انجمن جهانی هستهای درباره تولید اورانیوم منتشر شده است.
شرکت اورانیوم وان (Uranium One)، زیرمجموعه شرکت دولتی روساتم (Rosatom)، مسئول فعالیتهای استخراج اورانیوم این مجموعه در خارج از روسیه است. برآورد مورد استناد فایننشال تایمز نشان میدهد داراییهای این شرکت در قزاقستان حدود ۱۰ هزار تن ظرفیت سالانه تولید اورانیوم را دربر میگیرد.
این ظرفیت بهطور کامل متعلق به روسیه نیست و بخشی از آن در قالب سرمایهگذاری مشترک با شرکت ملی اتمی قزاقستان، کازاتومپروم (Kazatomprom)، اداره میشود. بااینحال، سهامداری و حضور در مدیریت چنین معادنی، روساتم را به یکی از بازیگران اصلی تولید اورانیوم در خارج از خاک روسیه تبدیل کرده است.
اورانیوم وان نیز در معرفی رسمی فعالیتهای خود اعلام کرده است که تولید بینالمللی اورانیوم روساتم را مدیریت میکند و یکی از بزرگترین تولیدکنندگان این ماده در جهان است.
گسترش فعالیت در آفریقا
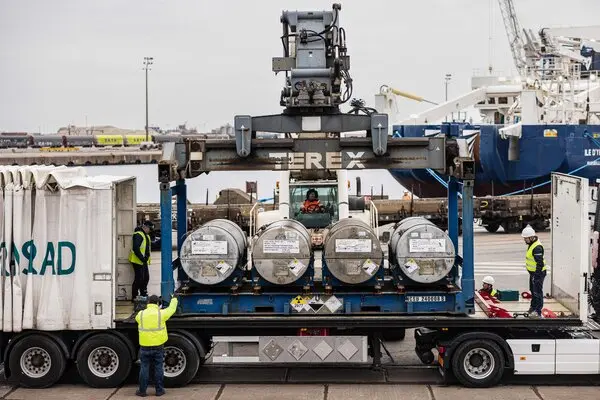
بخش دیگری از راهبرد روسیه به ذخایر اورانیوم آفریقا مربوط میشود. اورانیوم وان در حال توسعه یا بررسی پروژههایی در تانزانیا و نامیبیاست و روسیه برای حضور در بخش معدن و انرژی هستهای نیجر نیز تلاش میکند.
نامیبیا هماکنون سومین تولیدکننده بزرگ اورانیوم جهان است و از زیرساخت و تجربه عملیاتی قابلتوجهی برخوردار است. تانزانیا نیز میزبان ذخایر توسعهنیافتهای است که در صورت تأمین سرمایه و زیرساخت میتوانند در سالهای آینده وارد بازار شوند.
نیجر جایگاه متفاوتی دارد. این کشور سالها یکی از تأمینکنندگان مهم اورانیوم اروپا، بهویژه فرانسه، بود؛ اما تغییرات سیاسی و اختلاف با شرکتهای غربی، آینده برخی داراییهای معدنی آن را نامشخص کرده است. ورود شرکتهای روسی به چنین بازارهایی میتواند جهت سرمایهگذاری و مقصد صادرات اورانیوم را تغییر دهد.
اجرای پروژه معدنی در آفریقا به وجود ذخیره محدود نمیشود. احداث جاده، راهآهن، نیروگاه، شبکه انتقال برق، تأسیسات فرآوری و دسترسی پایدار به آب از پیششرطهای اصلی تولید است. به همین دلیل، بخشی از ظرفیت محاسبهشده برای سال ۲۰۴۰ ممکن است با تأخیر یا در مقیاسی کمتر از برنامه وارد مدار شود.
مسئله فقط استخراج نیست
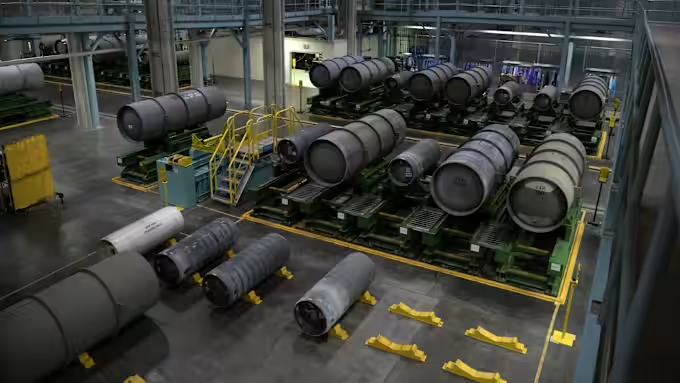
اورانیوم استخراجشده از معدن مستقیماً در نیروگاه قابلاستفاده نیست. سنگ معدن پس از فرآوری به کنسانترهای موسوم به «کیک زرد» تبدیل میشود و سپس باید مراحل تبدیل شیمیایی، غنیسازی و ساخت مجتمع سوخت را طی کند.
روسیه علاوه بر مالکیت معادن خارجی، در این مراحل پاییندستی نیز جایگاه مهمی دارد. روساتم یکی از بزرگترین عرضهکنندگان خدمات تبدیل و غنیسازی اورانیوم در جهان است و برای برخی طراحیهای رآکتوری، زنجیره تأمین سوخت همچنان به فناوری و تأسیسات روسی وابستگی دارد.
این ترکیب، قدرت روسیه را از سهم آن در استخراج داخلی فراتر میبرد. حتی اگر یک نیروگاه اورانیوم خام را از کشوری غیر از روسیه خریداری کند، ممکن است برای تبدیل، غنیسازی یا ساخت سوخت همچنان به خدمات شرکتهای روسی نیاز داشته باشد.
از همین رو، نگرانی کشورهای غربی فقط کمبود احتمالی سنگ اورانیوم نیست؛ مسئله اصلی تمرکز چند حلقه متوالی زنجیره تأمین در اختیار مجموعهای محدود از شرکتهاست. اختلال در هرکدام از این حلقهها میتواند تحویل سوخت به نیروگاهها را با تأخیر روبهرو کند.
چرا توسعه معادن رقیب کند است؟
بازگشت توجه جهان به انرژی هستهای، تقاضای بلندمدت اورانیوم را افزایش داده است. بسیاری از کشورها برای کاهش انتشار کربن، تقویت امنیت انرژی و تأمین برق پایدار صنایع و مراکز داده به دنبال تمدید فعالیت نیروگاههای موجود یا ساخت رآکتورهای تازهاند.
در مقابل، توسعه یک معدن اورانیوم جدید ممکن است بیش از یک دهه طول بکشد. اکتشاف، مطالعات فنی و زیستمحیطی، دریافت مجوز، جذب سرمایه، مذاکره با جوامع محلی و ساخت تأسیسات فرآوری، ورود ظرفیت جدید به بازار را کند میکند.
نوسان قیمت اورانیوم نیز در سالهای گذشته سرمایهگذاران را محتاط کرده است. معدن تازه باید برای دورهای طولانی سودآور بماند، اما نیروگاهها معمولاً سوخت خود را از طریق قراردادهای چندساله تأمین میکنند و بازار نقدی بهتنهایی تضمین کافی برای بازگشت سرمایه یک پروژه بزرگ معدنی فراهم نمیکند.
مرکز مزیت راهبردی پیشنهاد کرده است دولتهای غربی از قراردادهای خرید بلندمدت و تضمینشده برای کاهش ریسک سرمایهگذاری استفاده کنند. چنین قراردادهایی میتواند به شرکتهای معدنی اطمینان دهد که در صورت صرف میلیاردها دلار برای یک پروژه تازه، مشتری مشخصی برای محصول وجود خواهد داشت.
پیامد این روند برای صنعت سیم و کابل
توسعه معادن اورانیوم و ساخت نیروگاههای هستهای، بازار مهمی برای صنایع برق و کابل ایجاد میکند؛ اما این تقاضا فقط به کابلهای معمول انتقال انرژی محدود نیست.
در معادن، واحدهای خردایش و فرآوری، تأسیسات پمپاژ، شبکههای آب، سامانههای تهویه و خطوط انتقال مواد به کابلهای قدرت، کنترل، ابزار دقیق، مخابرات و فیبر نوری نیاز دارند. بسیاری از ذخایر تازه نیز در مناطق دورافتاده قرار گرفتهاند و اتصال آنها به شبکه برق مستلزم احداث خطوط انتقال و پستهای جدید است.
نیروگاههای هستهای الزامات سختگیرانهتری دارند. کابلهای نصبشده در بخشهای ایمنی باید در برابر حرارت، آتش، رطوبت، مواد شیمیایی، فرسودگی طولانیمدت و در برخی نقاط تشعشع یونساز مقاومت کنند. حفظ عملکرد مدارهای فرمان، سامانههای حفاظتی و تجهیزات اضطراری در شرایط حادثه نیز بخشی از فرایند صلاحیتسنجی این محصولات است.
رشد انرژی هستهای همچنین به توسعه شبکههای انتقال پرظرفیت نیاز دارد؛ زیرا واحدهای هستهای نیروگاههایی بزرگ با تولید پیوستهاند و باید از طریق پستها و خطوط فشارقوی به مراکز مصرف متصل شوند. در نتیجه، افزایش سرمایهگذاری در این بخش میتواند تقاضا برای کابلهای نیروگاهی، کابلهای کنترل و ابزار دقیق، کابلهای مقاوم در برابر آتش و محصولات مورد استفاده در شبکه انتقال را تقویت کند.
بااینحال، گزارش فایننشال تایمز قرارداد یا سفارش مشخصی برای صنعت کابل معرفی نکرده است. ارتباط این تحول با بازار سیم و کابل، نتیجه نیازهای زیرساختی معادن و نیروگاههایی است که در صورت تحقق برنامههای تولید اورانیوم و توسعه انرژی هستهای ساخته خواهند شد.
برآورد سهم ۳۶ درصدی روسیه نشان میدهد رقابت آینده فقط بر سر میزان ذخایر اورانیوم نخواهد بود. مالکیت معادن، توان فرآوری، فناوری غنیسازی، قراردادهای بلندمدت و سرعت ساخت زیرساخت تعیین میکنند کدام کشورها بر زنجیره سوخت هستهای نفوذ بیشتری خواهند داشت.
اگر کشورهای غربی نتوانند معادن و ظرفیتهای فرآوری جایگزین را بهموقع راهاندازی کنند، توسعه نیروگاههای هستهای ممکن است همزمان با کاهش وابستگی به سوختهای فسیلی، نوع تازهای از وابستگی راهبردی را در بازار اورانیوم ایجاد کند.
تهیهشده توسط تیم رسانهای سپهران کابل فیدار؛
استفاده از مطالب با ذکر منبع مجاز است.