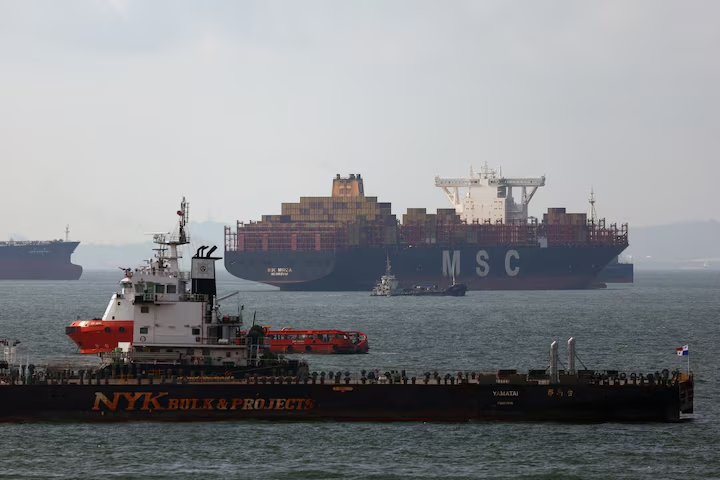
تیم رسانهای سپهران کابل فیدار ــ بازار جهانی نفت کوره با کمبودی کمسابقه روبهرو شده است؛ زیرا حملات به پالایشگاههای روسیه و خاورمیانه، محدودیت تردد نفتکشها و کاهش صادرات منطقهای، عرضه را پایین آورده و پالایشگاهها نیز برای کسب سود بیشتر، تولید گازوئیل، بنزین و سوخت جت را بر نفت کوره ترجیح دادهاند. پیشبینی میشود کسری عرضه این محصول در سهماهه سوم سال ۲۰۲۶ به روزانه ۲۱۸ هزار بشکه برسد؛ شرایطی که میتواند هزینه سوخت کشتیها و در ادامه نرخ حمل مواد معدنی، فلزات و کالاهای صنعتی را افزایش دهد.
بحران پیشرو صرفاً ناشی از کاهش تولید نفت خام نیست. نفت کوره یکی از محصولات سنگین پالایش نفت است که بخشی از آن پس از کاهش میزان گوگرد، بهعنوان سوخت کشتی یا «بانکر» مصرف میشود. برخی نیروگاهها نیز برای تولید برق از این محصول استفاده میکنند.
تفاوت وضعیت کنونی با بحرانهای معمول نفتی در آن است که قیمت و عرضه فرآوردههای پالایشی بسیار بیشتر از نفت خام زیر فشار قرار گرفته است. نفت خام باید در پالایشگاه به بنزین، گازوئیل، سوخت جت، نفت کوره و محصولات دیگر تبدیل شود. وقتی فعالیت پالایشگاهها مختل یا مسیر انتقال فرآوردهها محدود میشود، ممکن است نفت خام در بازار وجود داشته باشد، اما سوخت موردنیاز کشتیها به اندازه کافی در محل مصرف در دسترس نباشد.
بر اساس گزارش رویترز درباره احتمال کمبود جهانی سوخت کشتی، مؤسسه مشاوره انرژی اسپکتس (Energy Aspects) پیشبینی کرده است بازار جهانی نفت کوره در سهماهه سوم سال ۲۰۲۶ با کسری روزانه ۲۱۸ هزار بشکهای مواجه شود.
این رقم نشاندهنده فاصله میان عرضه و تقاضای بازار است و الزاماً به معنای تمامشدن سوخت در تمام بنادر جهان نیست. بااینحال، شدت کسری اهمیت زیادی دارد: در سهماهه سوم سال ۲۰۲۵، کمبود برآوردشده نفت کوره فقط روزانه شش هزار بشکه بود. بنابراین، عدم تعادل بازار در یک سال بهشدت افزایش یافته است.
پالایشگاهها چرا نفت کوره کمتری عرضه میکنند؟
اختلال در فعالیت پالایشگاههای روسیه و خاورمیانه یکی از عوامل اصلی کاهش عرضه است. حملات پهپادی اوکراین به پالایشگاههای روسیه، ظرفیت فرآوری و صادرات محصولات نفتی این کشور را محدود کرده است. همزمان، جنگ و ناامنی در خاورمیانه فعالیت برخی پالایشگاهها و مسیر انتقال محمولهها را مختل کرده است.
اما عامل دیگری نیز در داخل پالایشگاهها جریان دارد. نفت کوره را میتوان بهعنوان خوراک وارد واحدهای فرآیند ثانویه کرد و از آن محصولاتی سبکتر و گرانتر مانند گازوئیل و بنزین به دست آورد. زمانی که موجودی این سوختها پایین و حاشیه سودشان بالا باشد، پالایشگاه ترجیح میدهد نفت کوره را دوباره فرآوری کند و بهجای فروش مستقیم آن، محصولی با ارزش بیشتر تولید کند.
در نتیجه، نفت کوره از دو جهت زیر فشار قرار گرفته است: نخست، فعالیت کمتر بعضی پالایشگاهها و کاهش جریان صادرات؛ دوم، مصرف بخشی از نفت کوره در خود پالایشگاهها برای تولید فرآوردههای سودآورتر.
برای نمونه، پالایشگاه دانگوته (Dangote) نیجریه با ظرفیت فرآوری روزانه ۶۵۰ هزار بشکه، صادرات گازوئیل، بنزین و سوخت جت را افزایش داده، اما صادرات نفت کوره آن کاهش یافته است.
رویستون هوان، تحلیلگر انرژی اسپکتس، گفته است پایینبودن کمسابقه موجودی بنزین و گازوئیل، پالایشگاهها را تشویق میکند واحدهای فرآیند ثانویه خود را با حداکثر ظرفیت فعال نگه دارند. این واحدها نفت کوره بیشتری مصرف میکنند و مقدار کمتری از آن برای بازار سوخت کشتی باقی میماند.
چین نیز ظرفیت پالایش و صادرات فرآوردههای نفتی خود را کاهش داده است تا از افت بیشتر ذخایر داخلی جلوگیری کند. این تصمیم، عرضه قابلدسترس در بازار آسیا را محدودتر کرده است.
افت شدید صادرات روسیه و خاورمیانه
دادههای شرکت کپلر (Kpler) نشان میدهد صادرات نفت کوره روسیه در ماه اوت به روزانه ۵۹۱ هزار بشکه کاهش یافته است؛ پایینترین مقدار ثبتشده در اطلاعات این شرکت از سال ۲۰۱۷ تاکنون.
روسیه در سال ۲۰۲۵ بهطور متوسط روزانه بیش از ۸۶۰ هزار بشکه نفت کوره صادر میکرد. مقایسه این دو رقم نشان میدهد عرضه ماه اوت نزدیک به ۲۷۰ هزار بشکه در روز کمتر از متوسط سال گذشته بوده است.
صادرات خاورمیانه نیز در فاصله مارس تا اوت نسبت به دوره مشابه سال قبل ۴۵ درصد کاهش یافت و بهطور متوسط به روزانه ۴۴۷ هزار بشکه رسید. این افت برای بازار آسیا اهمیت ویژهای دارد؛ زیرا بخش بزرگی از نیاز بنادر آسیایی به سوخت کشتی از پالایشگاههای خلیج فارس تأمین میشود.
پالایشگاه الزور (Al-Zour) کویت، یکی از صادرکنندگان بزرگ نفت کوره منطقه، نمونه روشنی از اختلال موجود است. این مجموعه از ماه مارس تاکنون فقط یک محموله با نرخ معادل روزانه ۲۶ هزار بشکه صادر کرده؛ درحالیکه صادرات آن در ماههای ژانویه و فوریه حدود ۱۹۱ هزار بشکه در روز بود.
فشار اصلی بر آسیا و بندر سنگاپور
انتظار میرود آسیا بیش از سایر مناطق از کمبود نفت کوره آسیب ببیند؛ زیرا وابستگی بالایی به محمولههای خلیج فارس دارد. سنگاپور، بزرگترین مرکز سوخترسانی دریایی جهان، روزانه نزدیک به یک میلیون بشکه نفت کوره مصرف میکند و بیش از نیمی از این نیاز از طریق واردات تأمین میشود.
هرگونه کاهش صادرات خاورمیانه یا اختلال در مسیر نفتکشها بهسرعت موجودی و قیمت سوخت در سنگاپور را تحت تأثیر قرار میدهد. اهمیت این بندر فقط به مصرف داخلی آن مربوط نیست؛ شمار زیادی از کشتیهای کانتینری، نفتکشها و کشتیهای حمل فله در مسیرهای آسیایی سوخت موردنیاز خود را در سنگاپور تأمین میکنند.
آمار گردآوریشده نشان میدهد موجودی نفت کوره در سه مرکز اصلی سنگاپور، آمستردام–روتردام–آنتورپ و فجیره اکنون حدود ۳۰ درصد کمتر از متوسط فصلی سه سال گذشته است. کاهش همزمان ذخایر در آسیا، اروپا و خاورمیانه نشان میدهد محدودیت عرضه فقط به یک بندر یا منطقه منحصر نیست.
والری پانوپیو، تحلیلگر مؤسسه ریستاد انرژی (Rystad Energy)، پیشبینی کرده است بهدلیل تداوم اختلال عرضه در خاورمیانه، بازار نفت کوره در سهماهه سوم سال بهشدت فشرده باقی بماند.
جهش ۷۶ درصدی قیمت سوخت کمگوگرد
فشار عرضه اکنون در قیمتها نیز دیده میشود. قیمت نفت کوره بسیار کمگوگرد یا VLSFO، سوخت اصلی بسیاری از کشتیهای تجاری، در سنگاپور تا اول سپتامبر به اندکی کمتر از ۸۲۵ دلار برای هر تن رسیده است. این مقدار تقریباً معادل ۱۳۰ دلار برای هر بشکه است.
بر اساس دادههای پلتفرم قیمتگذاری زیرو نورث (ZeroNorth)، قیمت این سوخت از آغاز درگیریهای نظامی ایران، آمریکا و اسرائیل ۷۶ درصد افزایش یافته است. در همین دوره، بهای نفت خام برنت حدود ۴۰ درصد بالا رفته؛ بنابراین، رشد قیمت سوخت کشتی بهمراتب بیشتر از نفت خام بوده است.
این فاصله نشان میدهد مشکل اصلی بازار فقط گرانی خوراک نیست. کاهش ظرفیت پالایش، کمبود فرآورده آماده مصرف و رقابت میان تولید انواع سوخت، قیمت نفت کوره کمگوگرد را سریعتر از نفت خام بالا برده است.
مقررات دریایی نیز امکان جایگزینی سوخت را محدود میکند. کشتیهایی که سامانه پاکسازی گازهای خروجی یا اسکرابر ندارند، باید از سوختهایی با میزان گوگرد پایین استفاده کنند. در نتیجه، صاحبان این کشتیها نمیتوانند بهآسانی با خرید نفت کوره پرگوگرد از افزایش قیمت VLSFO فرار کنند.
مسیرهای طولانیتر، مصرف سوخت بیشتر
تهدیدهای امنیتی در بابالمندب و دریای سرخ نیز فشار تقاضا را تشدید کرده است. شماری از شرکتهای کشتیرانی برای کاهش خطر، مسیر دماغه امید نیک را انتخاب میکنند. این تغییر مسیر، مسافت و زمان سفر میان آسیا و اروپا را افزایش میدهد.
کشتی در سفر طولانیتر، سوخت بیشتری مصرف میکند و دیرتر برای حمل محموله بعدی آزاد میشود. بنابراین، ناامنی مسیرهای دریایی هم تقاضای نفت کوره را بالا میبرد و هم ظرفیت مؤثر ناوگان حملونقل را کاهش میدهد.
افزایش قیمت بانکر یکی از مهمترین هزینههای عملیاتی کشتی است. شرکتهای کشتیرانی معمولاً بخشی از این افزایش را از طریق «هزینه اضافی سوخت» به صاحبان کالا منتقل میکنند. ازاینرو، بحران نفت کوره ممکن است به رشد نرخ حمل کانتینر، فله خشک و محمولههای نفتی منجر شود.
اثر کمبود سوخت کشتی بر صنایع فلزی و سیم و کابل
برای صنایع فلزی، مسئله فقط افزایش هزینه واردات یک فرآورده نفتی نیست. سنگآهن، بوکسیت، کنسانتره و کاتد مس، آلومینیوم، زغالسنگ، قراضه و بسیاری از مواد اولیه صنعتی با کشتی جابهجا میشوند. افزایش هزینه سوخت میتواند نرخ کرایه حمل این محمولهها را بالا ببرد و قیمت تمامشده مواد اولیه را در کشور مقصد افزایش دهد.
صنعت سیم و کابل نیز از چند مسیر تحت تأثیر قرار میگیرد. واردات مس و آلومینیوم، انتقال مواد پلیمری و افزودنیهای مورد استفاده در عایق و روکش کابل و صادرات محصولات نهایی، همگی به هزینه حمل دریایی وابستهاند. حتی اگر قیمت جهانی فلز ثابت بماند، افزایش کرایه میتواند هزینه تحویل ماده اولیه به کارخانه را بالا ببرد.
اثر این تحول برای بازارهایی که فاصله بیشتری از مراکز تولید مس، آلومینیوم یا پلیمر دارند شدیدتر است. شرکتهایی که قرارداد حمل بلندمدت ندارند یا محمولههای کوچکتری خریداری میکنند، معمولاً سریعتر با افزایش هزینه روبهرو میشوند.
در مورد ایران، اختلال در خلیج فارس و افزایش قیمت سوخترسانی میتواند علاوه بر هزینه حمل، بر برنامه حرکت کشتیها، حق بیمه، انتخاب بندر و زمان تحویل کالا نیز اثر بگذارد. نتیجه نهایی برای واردکنندگان و صادرکنندگان صنعتی ممکن است ترکیبی از کرایه بالاتر، زمان حمل طولانیتر و افزایش نیاز به سرمایه در گردش باشد.
پیشبینی کسری روزانه ۲۱۸ هزار بشکهای به معنای توقف قریبالوقوع کشتیرانی جهان نیست؛ اما نشان میدهد حاشیه اطمینان بازار سوخت دریایی بهشدت کاهش یافته است. اگر فعالیت پالایشگاههای روسیه و خاورمیانه به حالت عادی بازنگردد، صادرات منطقهای افزایش نیابد یا پالایشگاهها همچنان تولید سوختهای سودآورتر را در اولویت قرار دهند، هزینه سوخت و حمل دریایی در ماههای آینده بالا باقی خواهد ماند.
تهیهشده توسط تیم رسانهای سپهران کابل فیدار؛
استفاده از مطالب با ذکر منبع مجاز است.