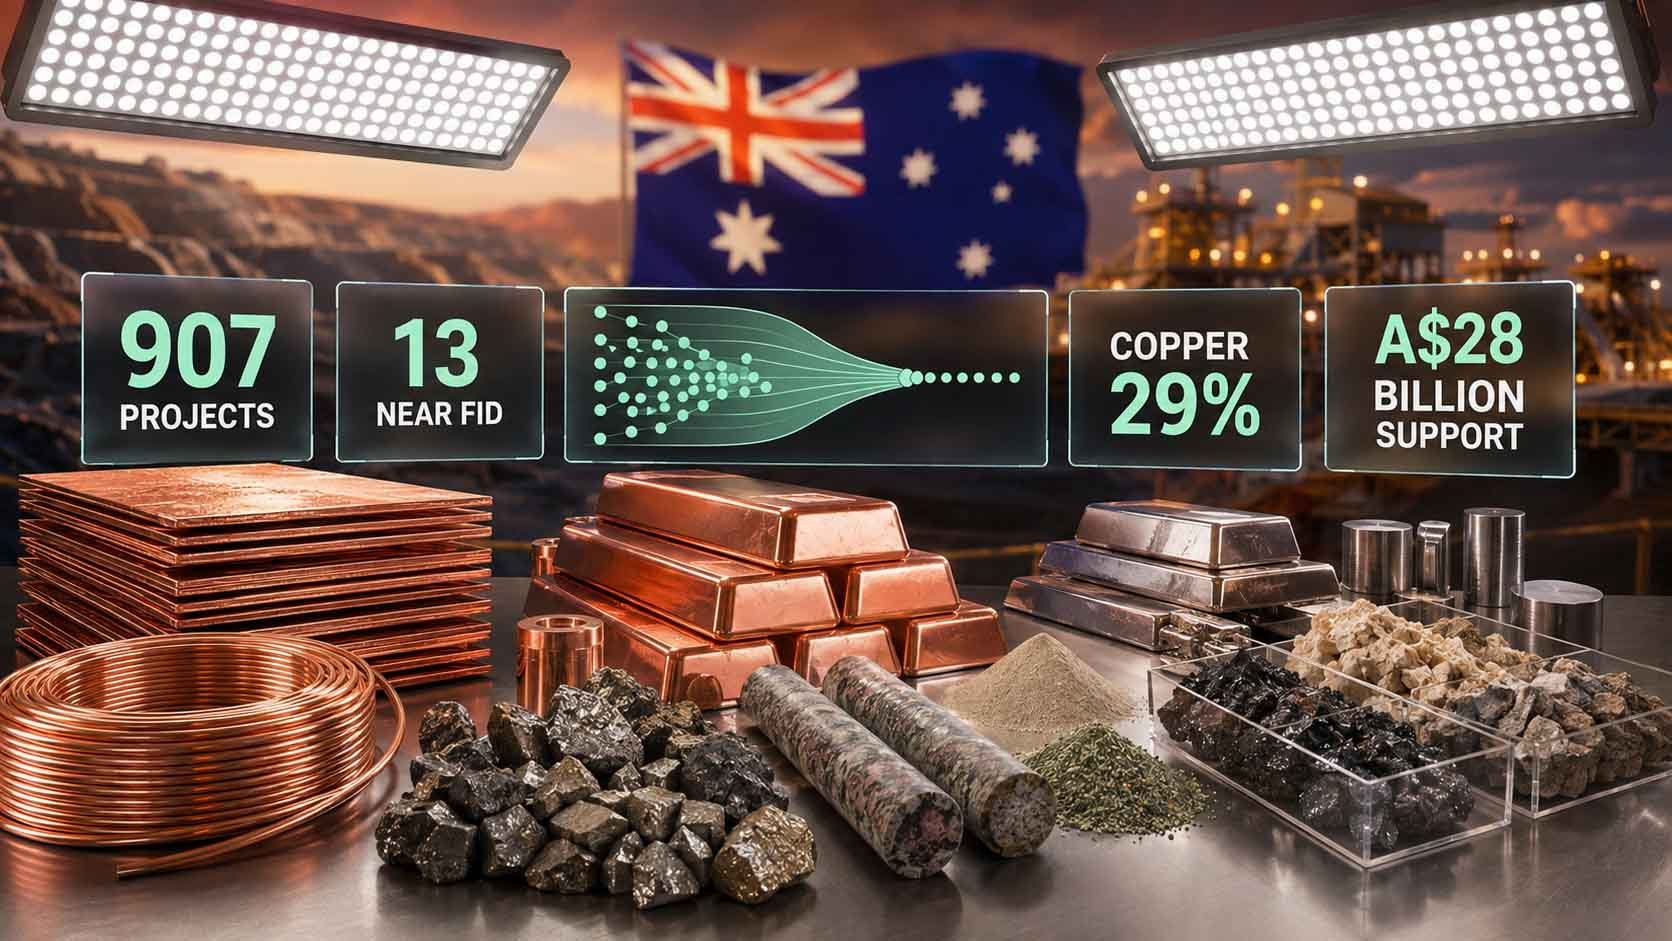
تیم رسانهای سپهران کابل فیدار ــ استرالیا با وجود برخورداری از ۹۰۷ پروژه مواد معدنی حیاتی، هنوز نتوانسته بخش بزرگی از آنها را به مرحله اجرا برساند؛ تنها ۱۳ پروژه ممکن است در طول دو تا چهار سال آینده به تصمیم نهایی سرمایهگذاری برسند. گزارش PwC نشان میدهد کمبود سرمایه، طولانیبودن فرایند مجوزها، ضعف زیرساخت و محدودیت ظرفیت فرآوری، فرصت استرالیا برای تبدیل ذخایر معدنی به عرضه واقعی مس، نیکل و عناصر خاکی کمیاب را تهدید میکند.
استرالیا یکی از غنیترین کشورهای جهان از نظر ذخایر مواد معدنی حیاتی است، اما فاصله زیادی میان وجود این منابع در زمین و ورود آنها به بازار جهانی وجود دارد. بررسی تازه PwC نشان میدهد بیشتر پروژههای این کشور هنوز در مراحل اولیه متوقف ماندهاند و تنها شمار اندکی از آنها در آینده نزدیک به مرحله سرمایهگذاری و ساخت خواهند رسید.
بر اساس گزارش Mining.com.au از ارزیابی PwC استرالیا، از مجموع ۹۰۷ پروژه مواد معدنی حیاتی شناساییشده در این کشور، فقط ۱۳ پروژه میتوانند طی دو تا چهار سال آینده به «تصمیم نهایی سرمایهگذاری» یا FID برسند.
تصمیم نهایی سرمایهگذاری مرحلهای است که در آن سرمایهگذاران پس از تکمیل مطالعات فنی، اقتصادی و زیستمحیطی، تأمین منابع مالی و دریافت مجوزها، رسماً با ساخت و توسعه پروژه موافقت میکنند. رسیدن به این مرحله معمولاً مرز میان یک طرح مطالعاتی و یک معدن یا تأسیسات واقعی در حال ساخت است.
گزارش PwC با عنوان «حالا میتوانیم جدی شویم؟ تأمین آینده مواد معدنی حیاتی استرالیا» هشدار داده است که روند پیشرفت پروژهها با سرعت افزایش تقاضای جهانی هماهنگ نیست. این وضعیت میتواند توان استرالیا برای تأمین مواد اولیه موردنیاز متحدان و شرکای تجاری خود را تضعیف کند.
لاکی هینز، از مدیران بخش انرژی، خدمات عمومی و منابع PwC استرالیا و نویسنده این گزارش، گفته است بررسیها در ابتدا به درخواست یک سرمایهگذار دولتی آغاز شد که به دنبال مواد معدنی استرالیا برای پشتیبانی از زنجیره تأمین باتری در کشور خود بود. این بررسی نشان داد استرالیا در سراسر زنجیره معدن، از اکتشاف تا تولید، پروژههای فراوانی دارد؛ اما تعداد پروژههایی که از مراحل مطالعاتی عبور کرده و واقعاً به تصمیم نهایی سرمایهگذاری نزدیک شدهاند، بسیار کم است.
از میان ۹۰۷ پروژه شناساییشده، PwC فقط ۱۱۷ پروژه، معادل حدود ۱۳ درصد کل، را در گروه «قابلسرمایهگذاری» قرار داده است. این پروژهها از مرحله اکتشاف اولیه عبور کردهاند، هنوز به تصمیم نهایی سرمایهگذاری نرسیدهاند و ماده معدنی اصلی آنها در فهرست مواد معدنی حیاتی یا راهبردی دولت استرالیا قرار دارد.حتی بیشتر این ۱۱۷ پروژه نیز در آستانه ساخت نیستند. نزدیک به ۹۰ درصد آنها بین سه تا شش سال با تصمیم نهایی سرمایهگذاری فاصله دارند و توسعه برخی پروژههای پیچیده ممکن است تا ۱۰ سال زمان ببرد.
بررسی مراحل توسعه نشان میدهد ۵۳ درصد پروژههای قابلسرمایهگذاری در مرحله مطالعات پیشامکانسنجی قرار دارند. ۳۶ درصد دیگر هنوز در مرحله مطالعات اولیه یا Scoping Study هستند؛ مرحلهای که در آن ابعاد کلی ذخیره، روش احتمالی استخراج، هزینههای ابتدایی و امکان اقتصادی پروژه بررسی میشود. این ارقام نشان میدهد عبور از مرحله اکتشاف تنها بخشی از مسیر است. پروژهها پس از آن باید مطالعات امکانسنجی دقیق، ارزیابیهای زیستمحیطی، مذاکرات مربوط به زمین و جوامع محلی، دریافت مجوز، طراحی مهندسی و تأمین مالی را پشت سر بگذارند؛ فرایندی که ممکن است سالها طول بکشد.
به این ترتیب مس با سهم ۲۹ درصدی، بزرگترین گروه در میان پروژههای قابلسرمایهگذاری استرالیا را تشکیل میدهد. نیکل با ۱۵ درصد و عناصر خاکی کمیاب با ۱۰ درصد در رتبههای بعدی قرار دارند. ۳۱ درصد دیگر این مجموعه نیز میان پروژههای وانادیوم، قلع، گرافیت، لیتیوم، روی و کبالت تقسیم شده است. تمرکز بالای پروژهها بر مس نشان میدهد این فلز در قلب راهبرد مواد معدنی حیاتی استرالیا و تلاش این کشور برای پاسخگویی به تقاضای شبکههای برق، انرژیهای تجدیدپذیر، خودروهای برقی و صنایع پیشرفته قرار دارد.
بااینحال، آمار کلی خط توسعه پروژهها تصویر نگرانکنندهای ارائه میدهد. از مجموع ۹۰۷ پروژه شناساییشده، ۶۷۵ پروژه همچنان در مرحله اکتشاف یا توسعه ذخایر قرار دارند. فقط ۸۷ پروژه در حال تولید و ۲۰ پروژه در مرحله ساخت هستند.
ضعف بزرگتر در بخش فرآوری دیده میشود. PwC تنها هشت پروژه تأسیسات فرآوری را در کل این مجموعه شناسایی کرده است؛ رقمی معادل حدود یک درصد پروژهها. بنابراین، حتی اگر استخراج مواد معدنی افزایش یابد، ظرفیت داخلی استرالیا برای تبدیل سنگ معدن به مواد قابلاستفاده در باتری، تجهیزات الکتریکی و صنایع پیشرفته همچنان محدود خواهد بود.
استرالیا در طول دههها یکی از بزرگترین صادرکنندگان سنگآهن، زغالسنگ و دیگر مواد خام بوده است، اما رقابت جدید مواد معدنی حیاتی تنها بر استخراج متمرکز نیست. کشورهای صنعتی اکنون در پی زنجیرهای کامل از معدن تا فرآوری، پالایش و تولید محصولات پاییندستی هستند.
پایگاه تحلیلی PwC هشدار داده که استرالیا در صورت ناتوانی در ایجاد این زنجیره یکپارچه، بخش بزرگی از ارزش اقتصادی منابع خود را از دست خواهد داد. در این صورت، مواد خام استخراج میشوند، اما سود اصلی فرآوری و تولید محصولات پیشرفته نصیب کشورهای دیگر خواهد شد.
گفتنی است دولت استرالیا از سال ۲۰۲۲ تاکنون حدود ۲۸ میلیارد دلار استرالیا حمایت برای بخش مواد معدنی حیاتی و عناصر خاکی کمیاب اختصاص داده است. این حمایتها شامل ذخیره راهبردی مواد معدنی حیاتی، مشوق مالیاتی تولید و تسهیلات تأمین مالی پروژهها میشود. بااینحال، PwC میان سیاستهای اعلامشده و نیاز واقعی پروژهها شکافی جدی میبیند. بخش بزرگی از حمایتهای دولتی به آینده موکول شده، مشروط به تحقق شرایط خاص است یا در قالب معافیت و اعتبار مالیاتی تنها پس از آغاز تولید در دسترس قرار میگیرد.
این ساختار برای پروژهای که قبلاً سرمایه جذب کرده و وارد تولید شده است مفید خواهد بود، اما مشکلات طرحهایی را که برای تکمیل مطالعات، دریافت مجوز یا آغاز ساخت به منابع مالی نیاز دارند، برطرف نمیکند. به بیان دیگر، بسیاری از مشوقها زمانی قابلاستفادهاند که پروژه از دشوارترین مرحله عبور کرده باشد.
از سال ۲۰۲۲ تا ژوئن ۲۰۲۶ فقط شش پروژه بالادستی مواد معدنی حیاتی در استرالیا به تصمیم نهایی سرمایهگذاری رسیدند. چهار پروژه در حوزه لیتیوم، یک پروژه در بخش عناصر خاکی کمیاب و یک پروژه در زمینه فلزات پایه و فناوری قرار داشتند. نخستین پروژه زودتر به این مرحله رسیده بود، اما پس از آن نزدیک به چهار سال وقفه ایجاد شد و پنج پروژه دیگر تنها در فاصله مارس تا ژوئن ۲۰۲۶ تصمیم نهایی سرمایهگذاری دریافت کردند. این روند نشان میدهد خط توسعه پروژهها برای مدتی طولانی تقریباً متوقف بوده است.
گزارش PwC میگوید تأمین مالی مهمترین مسئله است، اما تنها مانع نیست. بسیاری از پروژههای مواد معدنی حیاتی در مقایسه با معادن بزرگ سنگآهن و زغالسنگ، مقیاس کوچکتری دارند و شرکتهای توسعهدهنده آنها نیز از ترازنامه و اعتبار مالی غولهایی مانند BHP و ریوتینتو برخوردار نیستند.
بانکها و سرمایهگذاران نهادی معمولاً ترجیح میدهند منابع خود را در اختیار شرکتهایی قرار دهند که توان مالی، سابقه عملیاتی و درآمد باثباتتری دارند. پروژههای کوچکتر با ریسک قیمت کالا، هزینههای ساخت و احتمال تأخیر روبهرو هستند و به همین دلیل جذب وام و سرمایه برای آنها دشوارتر است.
نیروی انسانی، قیمت انرژی و هزینه ساخت زیرساختهای تازه نیز توسعه پروژهها را گرانتر کرده است. بسیاری از ذخایر معدنی در مناطق دورافتاده قرار دارند و برای آغاز تولید به جاده، راهآهن، برق، آب و تأسیسات فرآوری نیاز دارند.
این روزها سرعت توسعه بهاندازه هزینه تولید اهمیت پیدا کرده است. به گفته هینز، خریداران مواد معدنی تنها به دنبال ارزانترین پروژه نیستند؛ آنها میخواهند بدانند آیا عرضه موردنیازشان در زمان تعیینشده وارد بازار خواهد شد یا نه. این مسئله برای کشورهایی که بهدنبال کاهش وابستگی به چین هستند اهمیت ویژهای دارد. اگر استرالیا نتواند مواد معدنی موردنیاز متحدان خود را در موعد مناسب تأمین کند، این کشورها به سراغ عرضهکنندگان دیگری خواهند رفت و فرصتهای بلندمدت بازار از دست خواهد رفت.
مواد معدنی حیاتی دیگر تنها بخشی از سیاست انرژی پاک نیستند. گسترش هوش مصنوعی و مراکز داده، اتوماسیون صنعتی، صنایع دفاعی، امنیت تجاری و رقابت ژئوپلیتیکی نیز تقاضا برای مس، نیکل، عناصر خاکی کمیاب و دیگر مواد راهبردی را افزایش دادهاند.
پایگاه PwC برای جلوگیری از عقبماندن استرالیا چهار راهکار اصلی پیشنهاد کرده است: تسریع پروژههای آمادهتر، ایجاد مجموعههای صنعتی با زیرساخت مشترک، بازطراحی شیوه جذب سرمایه و استفاده دوباره از تأسیسات صنعتی قدیمی.
در راهکار نخست، پروژههایی که با مناقشه جدی اجتماعی، زیستمحیطی یا مالکیتی روبهرو نیستند باید مسیر سریعتری برای بررسی سرمایهگذاری، مجوز و کاربری زمین داشته باشند. PwC تأکید دارد که سرعتبخشیدن به فرایند نباید به حذف نظارتهای قانونی و زیستمحیطی منجر شود.
راهکار دوم، کنارگذاشتن الگوی توسعه کاملاً مستقل هر معدن و ایجاد قطبها یا مجموعههای مشترک است. چند پروژه نزدیک به یکدیگر میتوانند از شبکه برق، منابع آب، جاده، راهآهن، تأسیسات فرآوری و خدمات لجستیکی مشترک استفاده کنند.
این مدل هزینه سرمایهگذاری را میان چند شرکت تقسیم میکند و به پروژههای کوچکتر اجازه میدهد از مزایای مقیاس بهرهمند شوند. PwC پیشنهاد کرده است صنعت مواد معدنی حیاتی از مدلهای تجمیعی موفق در مناطق بزرگ سنگآهن استرالیا الهام بگیرد.
راهکار سوم، بازطراحی پیشنهادهای سرمایهگذاری برای جذب منابع صندوقهای ثروت ملی، صندوقهای بازنشستگی و سرمایهگذاران نهادی است. این نهادها منابع مالی بلندمدت در اختیار دارند، اما بهطور سنتی تمایل کمی به پذیرش ریسک نوسان قیمت کالاها داشتهاند.
دولت و شرکتها باید ساختارهایی ایجاد کنند که ریسک سرمایهگذاری را کاهش و اعتبار پروژهها را افزایش دهد. تضمین خرید، مشارکت دولت، قراردادهای بلندمدت فروش و تأمین مالی ترکیبی میتوانند سرمایههای صبور و بلندمدت را به این بخش جذب کنند.
چهارمین راهکار، بازسازی و تغییر کاربری کارخانهها و تأسیسات صنعتی قدیمی برای ایجاد ظرفیت فرآوری است. استفاده از سایتهایی که پیشتر به شبکه برق، آب، حملونقل و نیروی متخصص دسترسی دارند، میتواند هزینه و زمان ساخت واحدهای جدید را کاهش دهد.
این روش به استرالیا امکان میدهد بهجای صادرات صرف مواد خام، بخش بیشتری از زنجیره ارزش را در داخل کشور نگه دارد. افزایش ظرفیت فرآوری همچنین امنیت عرضه شرکای تجاری را تقویت و فرصتهای صنعتی و اشتغال تازهای ایجاد میکند.
کندی پروژههای مس استرالیا برای بازار جهانی و صنایع سیم و کابل نیز اهمیت دارد. شبکههای انتقال برق، نیروگاههای خورشیدی و بادی، خودروهای برقی، مراکز داده و توسعه شهرها به حجم فزایندهای از کابل، مفتول و هادیهای مسی نیاز دارند.
اگر پروژههای جدید مس با تأخیر وارد تولید شوند، عرضه کنسانتره و کاتد نمیتواند همزمان با رشد تقاضا افزایش یابد. چنین شکافی میتواند قیمت مس، هزینه تولید مفتول و قیمت تمامشده کابلهای برق و صنعتی را در سطح جهان بالا نگه دارد.
استرالیا از ذخایر معدنی فراوان، سابقه طولانی صادرات، ثبات سیاسی و اعتبار بالایی نزد کشورهای متحد برخوردار است. بااینحال، این مزایا بهتنهایی برای پیروزی در رقابت مواد معدنی حیاتی کافی نیستند.
عنصر اصلی گزارش PwC روشن است: استرالیا مشکل کمبود پروژه ندارد؛ مشکل این است که پروژههایش بهآرامی از کاغذ به معدن و کارخانه تبدیل میشوند. اگر سرمایه، مجوز، زیرساخت و ظرفیت فرآوری با سرعت بیشتری فراهم نشود، شرکای تجاری این کشور منتظر نخواهند ماند و منابع موردنیاز خود را از بازارهای دیگر تأمین خواهند کرد.
تهیهشده توسط تیم رسانهای سپهران کابل فیدار؛
استفاده از مطالب با ذکر منبع مجاز است.