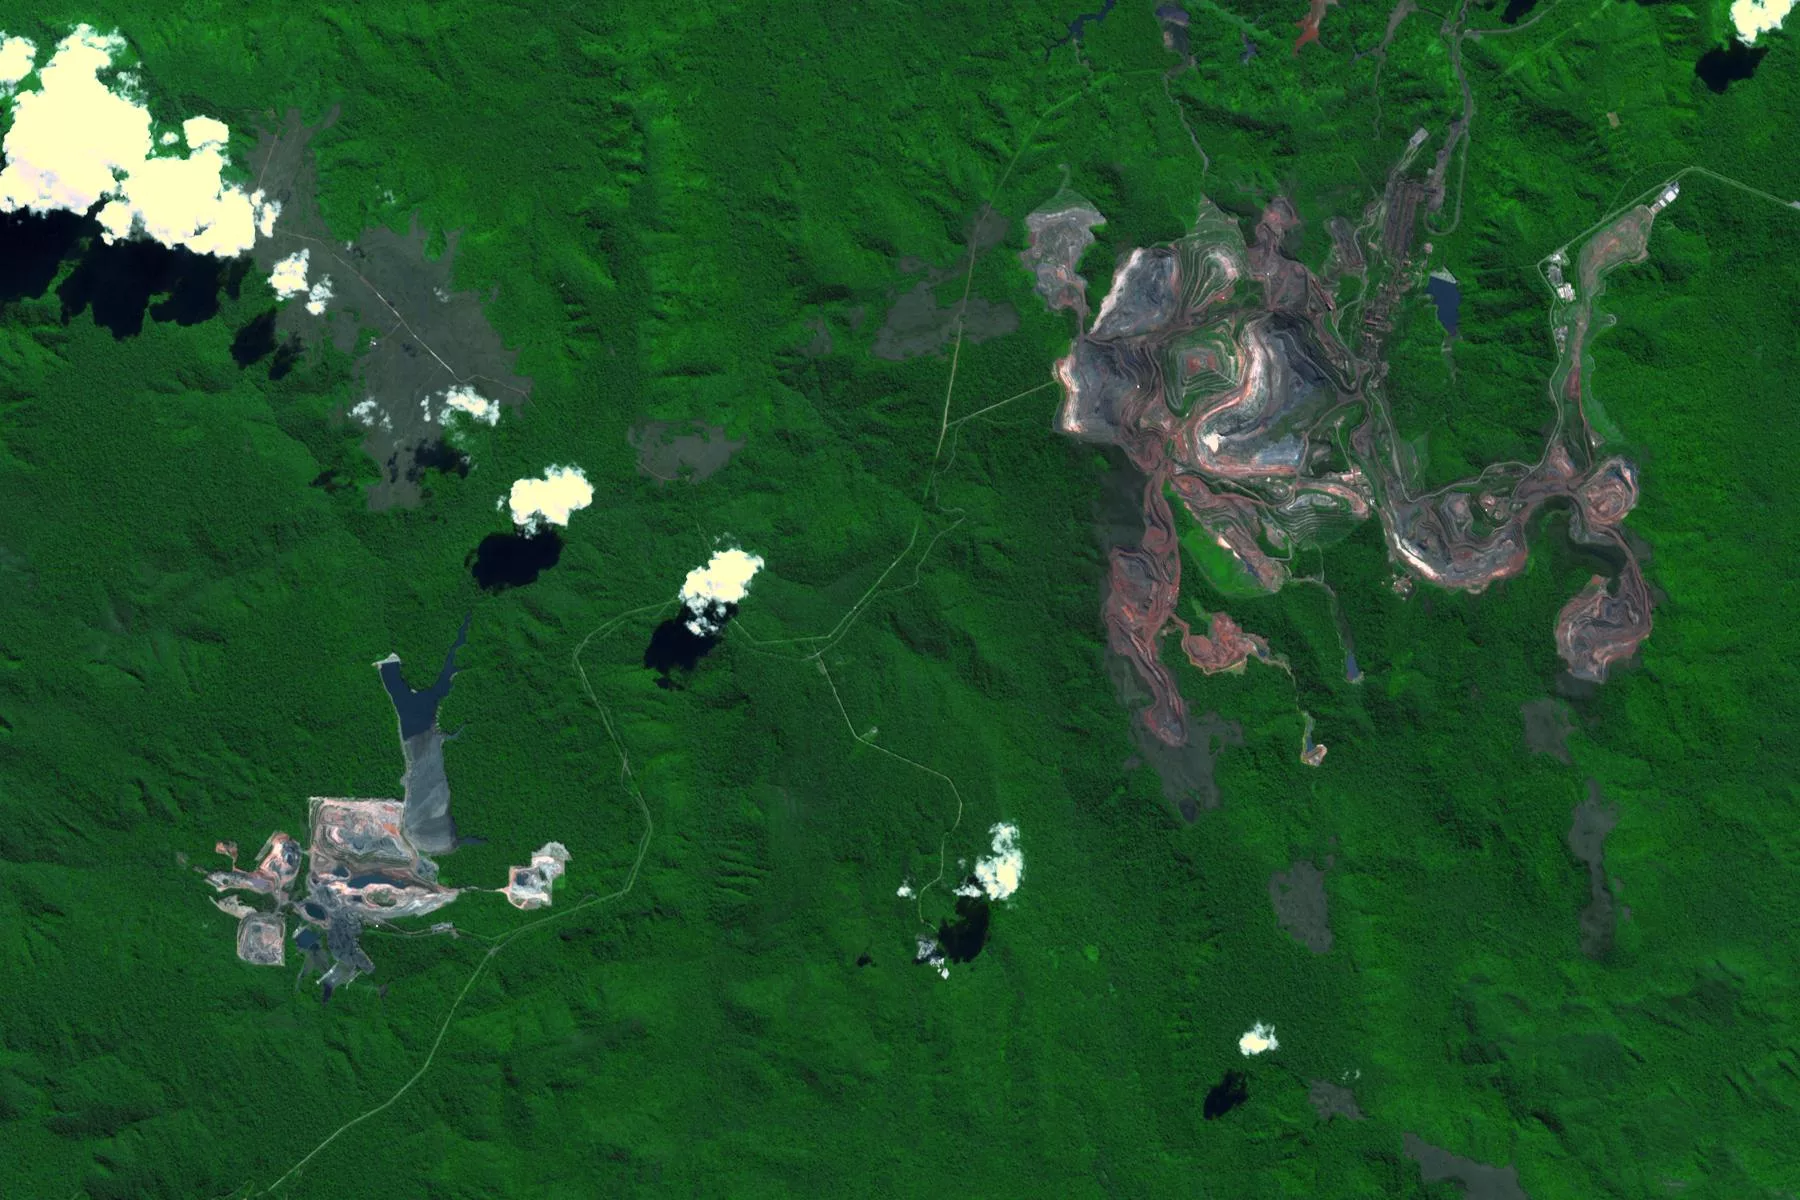
تیم رسانهای سپهران کابل فیدار ــ قیمت سنگآهن با افت ۱٫۶۲ درصدی به ۹۷٫۷۲ دلار برای هر تن رسید؛ افزایش واردات چین در کنار رکود ساختوساز و کاهش تولید فولاد، بازار را تحت فشار قرار داده است، هرچند رشد تقاضای صنایع تولیدی بخشی از این ضعف را جبران میکند.
بازار جهانی سنگآهن میان دو جریان متضاد گرفتار شد؛ محمولههای بیشتری وارد چین میشوند، اما رکود بخش ساختمان توان جذب این عرضه را کاهش داده است. در نتیجه، قیمت سنگآهن عیار ۶۲ درصد تحویل چین در معاملات روز چهارشنبه ۲ سپتامبر ۲۰۲۶ با افت ۱٫۶۲ درصدی به ۹۷٫۷۲ دلار برای هر تن رسید.
بر اساس گزارش امروز (پنجشنبه ۳ سپتامبر) The Rio Times، قیمت این ماده اولیه فولادسازی از ماه ژوئن تاکنون عمدتاً در محدوده ۹۳ تا ۱۰۰ دلار برای هر تن نوسان کرده است. این ثبات نسبی در شرایطی ادامه دارد که بازار از یک سو با افزایش عرضه و از سوی دیگر با ضعف بخش مهمی از تقاضای چین روبهرو است.
چین در هفت ماه نخست سال جاری میلادی نزدیک به ۷۳۶ میلیون و ۸۴۰ هزار تن سنگآهن وارد کرد که شش درصد بیشتر از دوره مشابه سال قبل بود. برآوردها همچنین نشان میدهد واردات ماه آگوست این کشور به حدود ۱۱۱ میلیون و ۱۶۰ هزار تن رسیده است. چین نزدیک به ۷۵ درصد سنگآهن مبادلهشده از مسیرهای دریایی جهان را خریداری میکند؛ بنابراین هر تغییر در واردات و تولید فولاد این کشور میتواند جهت بازار جهانی را تعیین کند.
افزایش واردات، الزاماً به معنای تقویت مصرف نهایی نیست. تولید فولاد خام چین در ماه ژوئیه با کاهش ۳٫۶ درصدی به ۷۶ میلیون و ۹۳۰ هزار تن رسید که ضعیفترین عملکرد این ماه از سال ۲۰۱۷ محسوب میشود. تولید فولاد این کشور در فاصله ژانویه تا ژوئیه نیز با افت سالانه ۳٫۱ درصدی به ۵۷۷ میلیون و ۴۰ هزار تن کاهش یافت.
ضعف بازار مسکن و کاهش فعالیتهای ساختمانی، مهمترین عامل افت تقاضای فولاد چین است. ساختوساز در سالهای گذشته یکی از بزرگترین مصرفکنندگان میلگرد، تیرآهن و دیگر محصولات فولادی بود و رکود این بخش اکنون مستقیماً بر مصرف سنگآهن و فعالیت کارخانههای فولاد اثر میگذارد.
بااینحال، تصویر تقاضای چین کاملاً منفی به نظر نمی رسد. مصرف فولاد در صنایع تولیدی، ماشینآلات، تجهیزات صنعتی، خودرو، کشتیسازی و زیرساختهای انرژی رو به افزایش است و پیشبینی میشود تقاضای این بخش در سال ۲۰۲۶ به حدود ۳۴۴ میلیون تن برسد. این رشد میتواند بخشی از کاهش مصرف در ساختمانسازی را جبران کند، اما احتمالاً برای بازگرداندن بازار سنگآهن به دورههای رونق گذشته کافی نخواهد بود.
در سمت عرضه هم انگار نشانههایی از محافظه کاری های بازاری دیده میشود. شرکت معدنی واله برزیل پیشبینی تولید سنگآهن خود در سال ۲۰۲۶ را از محدوده قبلی ۳۴۰ تا ۳۶۰ میلیون تن، به ۳۳۵ تا ۳۴۵ میلیون تن کاهش داده است. محدودشدن تولید این شرکت میتواند از قیمتها حمایت کند، بهویژه اگر تقاضای صنعتی چین در نیمه دوم سال تقویت شود.
همزمان، افزایش تدریجی تولید معدن سیماندو در گینه میتواند عرضه تازهای وارد بازار جهانی کند. ورود سنگآهن پرعیار این پروژه، رقابت میان تولیدکنندگان بزرگ استرالیا، برزیل و آفریقا را افزایش میدهد و در صورت ادامه ضعف تقاضای چین، فشار بیشتری بر قیمتها وارد خواهد کرد.
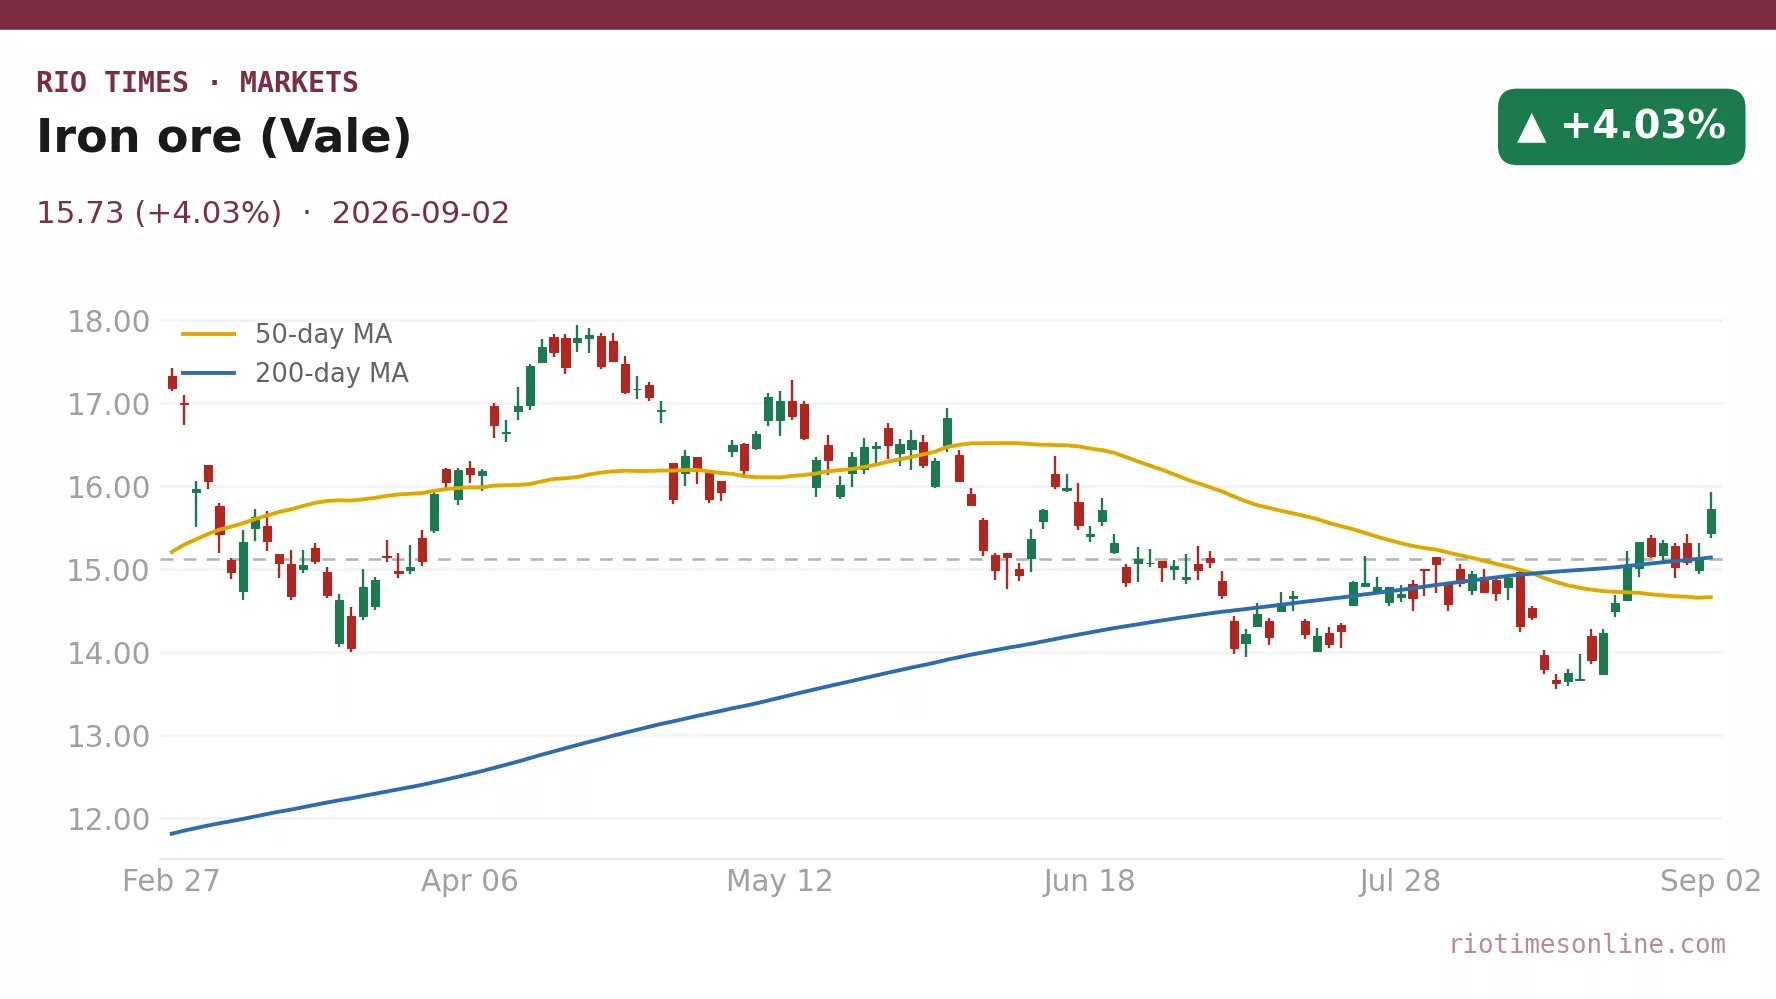
واکنش سهام شرکتهای معدنی به تحولات اخیر، برخلاف افت قیمت سنگآهن، مثبت بود. سهام واله در بازار نیویورک ۴٫۰۳ درصد افزایش یافت، سهام شرکت CSN Mineração در سائوپائولو ۵٫۲۶ درصد رشد کرد و ریوتینتو نیز ۰٫۸۷ درصد بالا رفت. این واکنش به معنای آن است که سرمایهگذاران کاهش پیشبینی تولید واله را عاملی برای محدودشدن عرضه و حمایت از قیمتهای آینده تلقی کردهاند.
حالا مسیر بعدی بازار بیشتر از هر چیز به اقتصاد چین وابسته شده. تداوم رشد واردات در کنار کاهش تولید فولاد میتواند موجودی بندرهای تجاری را افزایش دهد و قیمتها را زیر فشار نگه دارد. اما بهبود تولید صنعتی، افزایش سود کارخانههای فولاد و محدودشدن عرضه شرکتهای معدنی احتمالا مانع سقوط شدیدتر قیمت شود.
بازار سنگآهن فعلاً در تعادلی شکننده قرار دارد: ساختمانسازی چین قدرت گذشته را از دست داده، اما صنایع تولیدی همچنان به فولاد نیاز دارند؛ واردات افزایش یافته، اما تولیدکنندگان بزرگی مانند واله محتاطتر شدهاند. تا زمانی که یکی از این نیروها بر دیگری غلبه نکند، احتمالاً قیمت سنگآهن در محدودهای نزدیک به ۱۰۰ دلار باقی خواهد ماند.
تهیهشده توسط تیم رسانهای سپهران کابل فیدار؛
استفاده از مطالب با ذکر منبع مجاز است.