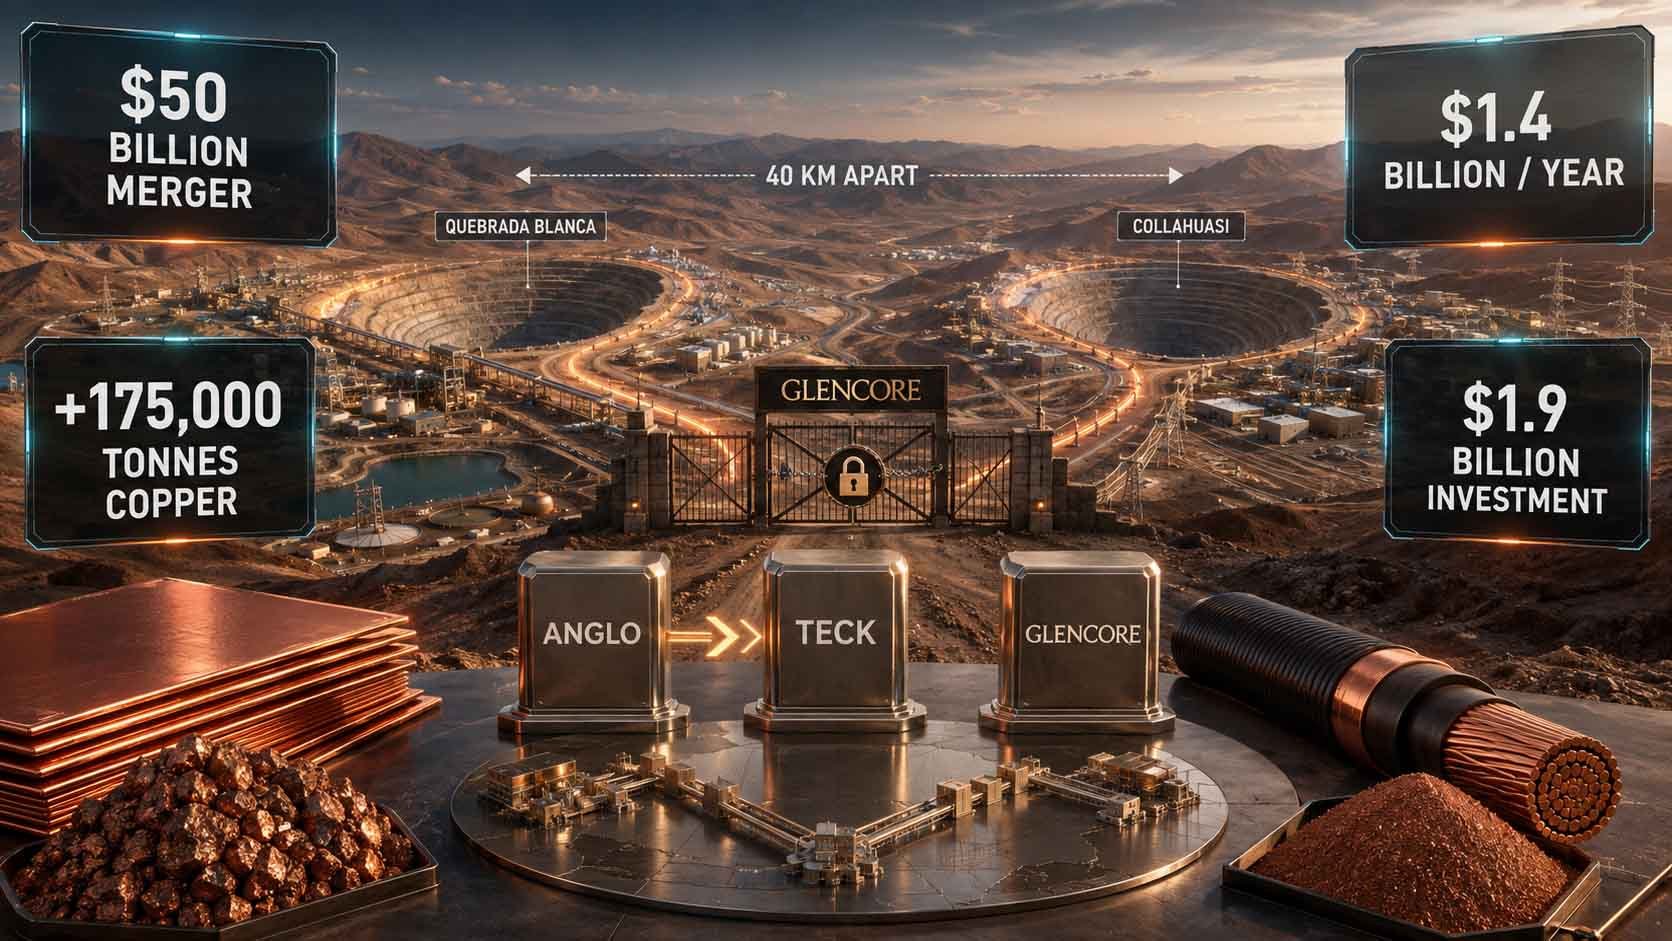
تیم رسانهای سپهران کابل فیدار ــ ادغام ۵۰ میلیارد دلاری آنگلو امریکن و تک ریسورسز قرار است یکی از بزرگترین تولیدکنندگان مس جهان را به وجود آورد؛ اما بخش مهمی از سود وعدهدادهشده این معامله به توافق با گلنکور وابسته است. یکپارچهسازی دو معدن بزرگ مس در شیلی میتواند سالانه ۱٫۴ میلیارد دلار درآمد اضافی و ۱۷۵ هزار تن تولید بیشتر ایجاد کند، ولی اختلاف بر سر ارزش داراییها، سهم منافع و کنترل عملیات، مذاکرات را دشوار کرده است.
ادغام آنگلو امریکن و تک ریسورسز وارد حساسترین مرحله خود شده است. دو شرکت به سرمایهگذاران وعده دادهاند که با کنارهمگذاشتن داراییهای مس خود، یکی از پنج تولیدکننده بزرگ این فلز در جهان را تشکیل دهند؛ اما دستیابی به مهمترین بخش منافع این معامله بدون همراهی گلنکور امکانپذیر نیست.
بر اساس گزارش فایننشال تایمز، آنگلو امریکن و تک قصد دارند پس از تکمیل ادغام تقریباً ۵۰ میلیارد دلاری خود، مجتمع مس «کبرادا بلانکا» متعلق به تک را با معدن «کویاهواسی» در شمال شیلی هماهنگ و یکپارچه کنند.
این دو معدن در فاصلهای حدود ۴۰ کیلومتر از یکدیگر قرار دارند و همین نزدیکی جغرافیایی، امکان استفاده مشترک از زیرساختهای حملونقل، فرآوری، آب، انرژی و تجهیزات عملیاتی را فراهم میکند. مدیران دو شرکت معتقدند اتصال عملیات این معادن میتواند یکی از مهمترین منابع افزایش سود گروه تازهتأسیس «Anglo Teck» باشد.
اما مسئله این است که آنگلو امریکن تنها مالک کویاهواسی نیست. آنگلو و گلنکور هرکدام ۴۴ درصد از سهام این معدن را در اختیار دارند و ۱۲ درصد باقیمانده متعلق به سرمایهگذاران ژاپنی است. بنابراین، آنگلو نمیتواند بهتنهایی درباره ادغام عملیاتی کویاهواسی با کبرادا بلانکا تصمیم بگیرد.
کبرادا بلانکا نیز مالکیت کاملاً یکپارچهای ندارد. تک ریسورسز ۶۰ درصد سهام این مجتمع را در اختیار دارد، شرکتهای ژاپنی سومیتومو مجموعاً مالک ۳۰ درصد آن هستند و شرکت دولتی معدنی شیلی، ENAMI، سهمی ۱۰ درصدی دارد. در نتیجه، اجرای طرح یکپارچهسازی به هماهنگی میان مجموعهای از سهامداران با منافع و ارزیابیهای متفاوت نیاز دارد.
دو شرکت آنگلو و تک برآورد کردهاند ادغام عملیات این دو معدن بین سالهای ۲۰۳۰ تا ۲۰۴۹ بهطور متوسط سالانه حدود ۱٫۴ میلیارد دلار به سود پیش از بهره، مالیات، استهلاک و کاهش ارزش گروه جدید اضافه کند.
با اجرای این طرح ظرفیت تولید سالانه مس نیز می تواند نزدیک به ۱۷۵ هزار تن افزایش یابد. این میزان تولید اضافی بدون ساخت یک معدن کاملاً جدید و از طریق هماهنگکردن دو مجموعه موجود، اشتراک زیرساختها و بهینهسازی فرآوری سنگ معدن حاصل خواهد شد.
بااینحال، دستیابی به این منافع رایگان نخواهد بود. برآوردها نشان میدهد یکپارچهسازی کبرادا بلانکا و کویاهواسی به حدود یک میلیارد و ۹۰۰ میلیون دلار سرمایهگذاری در چهار سال نخست پس از تکمیل ادغام نیاز دارد.
طرحهای احتمالی شامل احداث مسیرهای انتقال میان دو معدن، استفاده مشترک از کارخانههای فرآوری و دیگر زیرساختها و انتقال سنگ معدن به تأسیساتی است که در هر مقطع ظرفیت آزاد یا بازده بیشتری دارند. چنین هماهنگیای میتواند هزینهها را پایین بیاورد و امکان فرآوری حجم بیشتری از سنگ را فراهم کند.
اما توافق بر سر نحوه تقسیم هزینهها و درآمدهای حاصل از این یکپارچهسازی آسان نخواهد بود. گلنکور شرکتی شناختهشده در تجارت کالا و مذاکرات پیچیده معدنی است و انتظار میرود درباره ارزشگذاری داراییهای دو طرف، میزان سرمایهگذاری، تقسیم منافع و کنترل عملیات سختگیری کند.
یکی از مسائل مهم، ارزشگذاری کبرادا بلانکاست. توسعه مرحله دوم این معدن، معروف به QB2، با افزایش هزینهها، مشکلات اجرایی و چالشهای زیستمحیطی روبهرو شده است. چنین سابقهای میتواند بر محاسبه ارزش واقعی این دارایی و سهمی که باید از منافع مشترک دریافت کند، اثر بگذارد.
از سوی دیگر، گلنکور نمیخواهد پس از تشکیل آنگلو تک (Anglo Teck) در جایگاه یک شریک کوچک قرار گیرد. گری ناگل، مدیرعامل گلنکور، پیشتر تأکید کرده بود که این شرکت حاضر نیست در ساختار تازه به «شریک کوچکتر» تبدیل شود؛ موضعی که نشان میدهد مذاکرات تنها درباره مسائل فنی نیست و کنترل و قدرت تصمیمگیری نیز در مرکز اختلافها قرار دارد.
این نخستین بار نیست که ایده همکاری نزدیکتر میان کویاهواسی و کبرادا بلانکا مطرح میشود. تلاشهای پیشین برای هماهنگکردن این دو معدن بهدلیل نبود توافق میان سهامداران به نتیجه نرسید. اکنون ادغام آنگلو و تک، ساختار تازهای ایجاد کرده است، اما همچنان موافقت گلنکور و دیگر شرکا ضروری خواهد بود.
به نوشته فایننشال تایمز، سابقه گلنکور در مذاکرات سخت نیز دستیابی سریع به توافق را نامطمئن کرده است. اختلافهای احتمالی درباره اینکه کدام شرکت مدیریت عملیات مشترک را در اختیار داشته باشد و چه مقدار از سود اضافی به هر دارایی تعلق بگیرد، میتواند اجرای طرح را طولانی کند.
ادغام آنگلو امریکن و تک تنها به این ۱٫۴ میلیارد دلار محدود نمیشود. دو شرکت انتظار دارند تجمیع فعالیتهای خود از طریق صرفهجویی ناشی از مقیاس، افزایش کارایی عملیاتی و حذف هزینههای تکراری، طی چهار سال حدود ۸۰۰ میلیون دلار صرفهجویی سالانه پیش از مالیات ایجاد کند.
حدود ۸۰ درصد این صرفهجویی باید تا پایان دومین سال پس از تکمیل ادغام محقق شود. بااینحال، اجرای برنامههای لازم برای دستیابی به این همافزاییها نیز در سه سال نخست حدود ۷۰۰ میلیون دلار هزینه نقدی خواهد داشت.
بر اساس شرایط اعلامشده معامله، سهامداران آنگلو امریکن ۶۲٫۴ درصد و سهامداران تک ۳۷٫۶ درصد از شرکت جدید Anglo Teck را در اختیار خواهند داشت. آنگلو همچنین پیش از نهاییشدن معامله، سود ویژهای به ارزش چهار میلیارد و ۵۰۰ میلیون دلار، معادل ۴٫۱۹ دلار برای هر سهم، میان سهامداران خود توزیع خواهد کرد.
شرکت جدید در کانادا مستقر خواهد شد و دفتر مرکزی آن در ونکوور قرار میگیرد؛ اما بازار اصلی معامله سهامش همچنان بورس لندن خواهد بود و حضور آن در بورسهای تورنتو، نیویورک و ژوهانسبورگ نیز حفظ میشود.
انتظار میرود بیش از ۷۰ درصد فعالیت و درآمد گروه جدید به مس وابسته باشد. این ترکیب Anglo Teck را به یکی از معدود شرکتهای معدنی بزرگ جهان تبدیل میکند که بخش عمده ارزش آن مستقیماً از بازار مس تأثیر میگیرد.
تک پیش از این تلاش ۲۳ میلیارد دلاری گلنکور برای تصاحب شرکت را رد کرده بود، هرچند در ادامه بخش زغالسنگ فولادسازی خود را به گلنکور فروخت. آنگلو امریکن نیز پیشنهاد نزدیک به ۵۰ میلیارد دلاری BHP را نپذیرفت. ادغام کنونی را میتوان پاسخ این دو شرکت به فشار موج تازه خرید و ادغام در صنعت معدن دانست.
آنگلو طی دو سال گذشته ساختار خود را بهشدت تغییر داده و از بخشهایی مانند پلاتین، زغالسنگ و نیکل فاصله گرفته است تا منابع خود را بر مس، سنگآهن مرغوب و مواد مغذی کشاورزی متمرکز کند. این بازسازی پس از دوره افت عملکرد شرکت در سالهای ۲۰۲۲ تا ۲۰۲۴ سرعت گرفت.
مس اکنون نزدیک به سهچهارم درآمد عملیاتی آنگلو را تشکیل میدهد. بااینحال، بخش بزرگی از این افزایش سهم نه از رشد تولید، بلکه از جهش قیمت جهانی مس حاصل شده است. همین مسئله اهمیت افزایش واقعی تولید از طریق یکپارچهسازی معادن شیلی را بیشتر میکند.
این معامله هنوز به تأیید نهادهای نظارتی چین نیاز دارد. چین بزرگترین مصرفکننده مس جهان است و تجربه پروندههای پیشین نشان میدهد پکن معاملات بزرگ معدنی را از نظر تأثیر آنها بر عرضه کنسانتره، قیمتگذاری و دسترسی صنایع چینی با دقت بررسی میکند.
پرونده ادغام گلنکور و اکستراتا نیز پیشینه مهمی در این زمینه محسوب میشود. چین هنگام بررسی آن معامله، شرایطی برای عرضه و قیمتگذاری کنسانتره تعیین کرد و فروش معدن مس لاسبامباس را خواستار شد. به همین دلیل، تأیید Anglo Teck در چین ممکن است با شروطی درباره عرضه مس همراه شود.
سرمایهگذاران همزمان احتمال بازگشت BHP با پیشنهادی تازه برای آنگلو را زیر نظر دارند؛ هرچند این شرکت استرالیایی پس از ناکامی تلاش قبلی، بر توسعه داخلی داراییهای خود تأکید کرده است. بالا رفتن قیمت مس و محدودبودن معادن بزرگ آماده توسعه، داراییهای آنگلو و تک را جذابتر کرده است.
رقابت بر سر این داراییها در شرایطی جریان دارد که تقاضای مس در شبکههای برق، انرژیهای تجدیدپذیر، خودروهای برقی، مراکز داده و زیرساختهای هوش مصنوعی رو به افزایش است. همزمان، توسعه معادن جدید سالها زمان میبرد و افت عیار ذخایر و افزایش هزینههای تولید، رشد عرضه را دشوارتر کرده است.
برای صنایع سیم و کابل، تشکیل آنگلو تک و افزایش احتمالی تولید معادن شیلی در بلندمدت اهمیت مستقیمی دارد. تولید ۱۷۵ هزار تن مس اضافی در سال میتواند بخشی از رشد تقاضای جهانی برای کاتد، مفتول و هادیهای مسی را پوشش دهد؛ اما این ظرفیت از سال ۲۰۳۰ به بعد و تنها در صورت توافق سهامداران و اجرای موفق سرمایهگذاریها وارد بازار خواهد شد.
معامله آنگلو و تک در زمان کوتاه کمبود مس را برطرف نمیکند. تأیید نهادهای نظارتی، مذاکره با گلنکور، تأمین سرمایه و ساخت زیرساختهای مشترک همگی خیلی زمانبرند. بااینحال، این ادغام آشکار می کند که شرکتهای بزرگ معدنی بهجای انتظار برای کشف و توسعه معادن تازه، به دنبال استخراج تولید بیشتر از داراییهای موجود هستند.
حالا سرنوشت مهمترین وعده این معامله در دست گلنکور است. اگر سه طرف بر سر ارزشگذاری، کنترل و تقسیم منافع به توافق برسند، دو معدن همسایه شیلی میتوانند به یک مجموعه کمهزینهتر و پربازدهتر تبدیل شوند؛ اما اگر مذاکرات شکست بخورد، بخش بزرگی از ۱٫۴ میلیارد دلار سود سالانهای که به سرمایهگذاران وعده داده شده، فقط روی کاغذ باقی خواهد ماند.
تهیهشده توسط تیم رسانهای سپهران کابل فیدار؛
استفاده از مطالب با ذکر منبع مجاز است.