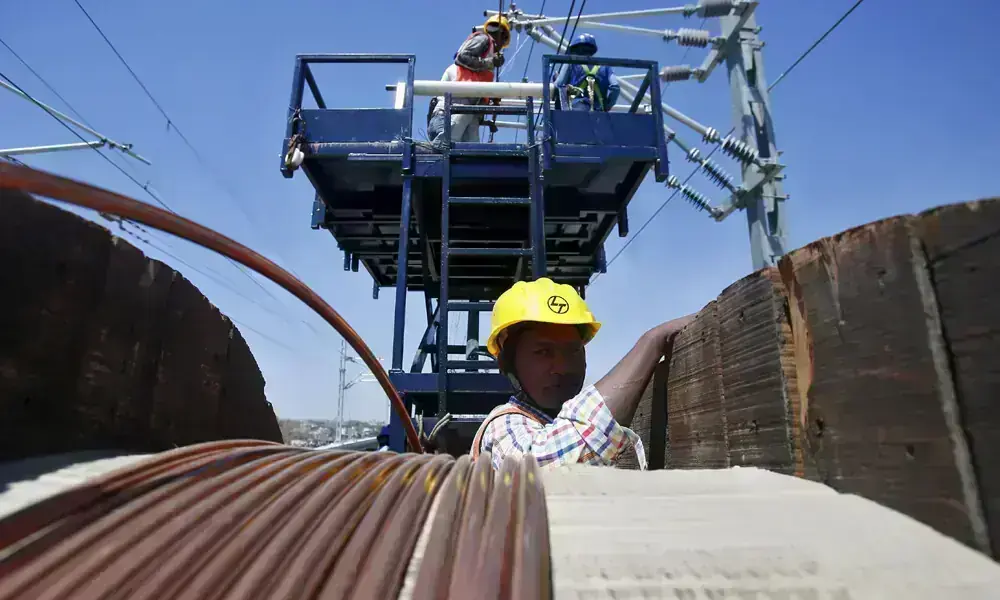
تیم رسانهای سپهران کابل فیدار ــ قیمت مس در بورس فلزات لندن با بازگشت خریداران چینی پس از اصلاح قیمتها، در مسیر ثبت رشد هفتگی قرار گرفت. مس سهماهه LME در محدوده ۱۴ هزار و ۴۶۷٫۵ دلار برای هر تن معامله شد و قرارداد پرمعامله مس در بورس آتی شانگهای به حدود ۱۰۹ هزار و ۵۰۰ یوان رسید. بااینحال، نرخهای بهره بالا و ابهام درباره سیاست تعرفهای آمریکا همچنان بازار را تحت فشار نگه داشته است.
بازار مس پس از افت قیمت از رکورد هفته گذشته، شاهد تقویت دوباره خرید فیزیکی در چین بود. کاهش قیمتها فرصتی برای مصرفکنندگان، معاملهگران و کارخانههایی فراهم کرد که در سطوح بالاتر از بازار فاصله گرفته بودند.
به نوشته رویترز ، مس سهماهه در بورس فلزات لندن با وجود کاهش روزانه حدود ۰٫۲ درصدی، در محدوده ۱۴ هزار و ۴۶۷٫۵ دلار برای هر تن قرار داشت و در مقیاس هفتگی حدود ۱٫۶ درصد رشد نشان میداد.
قرارداد پرمعامله مس در بورس آتی شانگهای نیز با حدود ۱٫۳ درصد افزایش به ۱۰۹ هزار و ۵۰۰ یوان برای هر تن رسید و رشد هفتگی نزدیک به ۰٫۸ درصد را ثبت کرد. افزایش بیشتر قیمت در شانگهای نشان میدهد تقاضای داخلی چین و شرایط بازار فیزیکی این کشور، بخشی از فشارهای منفی بازار جهانی را خنثی کرده است.
قیمت مس در دهم سپتامبر تا رکوردی در حدود ۱۴ هزار و ۸۷۵ دلار برای هر تن صعود کرده بود؛ اما پس از آن نزدیک به چهار درصد اصلاح شد. همین عقبنشینی، خرید در بازار فیزیکی چین را جذابتر کرد و برخی مصرفکنندگان را که در زمان ثبت رکورد منتظر کاهش قیمت مانده بودند، دوباره وارد بازار ساخت.
پایینبودن ذخایر مس در چین نیز از قیمتها حمایت میکند. موجودی مس در انبارهای تحت نظارت بورس شانگهای به حدود ۵۴ هزار و ۷۸۰ تن رسیده است که پایینترین سطح از ژانویه ۲۰۲۴ محسوب میشود. کاهش موجودی قابلدسترس، حساسیت بازار چین را به افزایش خرید کارخانهها بیشتر میکند.
تقویت پرمیوم مس وارداتی در منطقه یانگشان نیز از بهبود تقاضای فیزیکی حکایت دارد. این شاخص اختلاف میان قیمت مس وارداتی و قیمت مرجع جهانی را نشان میدهد و افزایش آن معمولاً به معنای تمایل بیشتر خریداران چینی به دریافت محمولههای خارجی است.
بااینحال، افزایش خرید پس از اصلاح قیمت هنوز برای نتیجهگیری درباره بازگشت پایدار تقاضای چین کافی نیست. قیمتهای بالاتر از ۱۴ هزار دلار میتواند حاشیه سود صنایع پاییندستی را کاهش دهد و برخی تولیدکنندگان را به محدودکردن موجودی، تعویق خرید یا استفاده بیشتر از قراضه و مواد جایگزین سوق دهد.
برای صنایع سیم و کابل، استمرار قیمتهای کنونی به معنای افزایش هزینه کاتد، مفتول هشت میلیمتری و سرمایه در گردش موردنیاز برای تأمین مواد اولیه است. اگر خرید فیزیکی چین ادامه پیدا کند و موجودی انبارهای این کشور پایین بماند، تولیدکنندگان مفتول و کابل در سایر بازارها نیز ممکن است با قیمتهای بالاتر مواد اولیه و رقابت بیشتر برای محمولههای کاتد روبهرو شوند.
در سوی دیگر بازار، ابهام درباره وضع تعرفه آمریکا بر واردات مس تصفیهشده ادامه دارد. انتظار برای تعرفههای احتمالی باعث انتقال مقدار قابلتوجهی مس به انبارهای آمریکا شده و توزیع جغرافیایی ذخایر جهانی را برهم زده است. هرگونه تغییر در سیاست واشنگتن میتواند بخشی از این موجودی را دوباره به بازارهای دیگر هدایت کند و نوسان شدیدی در قیمت ایجاد کند.
نرخهای بهره بالای آمریکا نیز عاملی محدودکننده است. افزایش هزینه تأمین مالی معمولاً برای فلزات صنعتی منفی تلقی میشود؛ زیرا نگهداری موجودی را گرانتر میکند و میتواند سرعت رشد اقتصادی، ساختوساز و سرمایهگذاری صنعتی را کاهش دهد.
بازگشت خریداران چینی در کوتاهمدت از قیمت مس حمایت کرده است؛ اما ادامه مسیر بازار به پایداری مصرف واقعی چین، وضعیت موجودیها، سیاست تعرفهای آمریکا و واکنش صنایع پاییندستی به قیمتهای بسیار بالا بستگی دارد. در شرایط کنونی، بازار فیزیکی چین قویتر شده است، ولی هنوز نمیتوان آن را نشانه قطعی آغاز موج تازهای از رشد پایدار تقاضا دانست.
تهیهشده توسط تیم رسانهای سپهران کابل فیدار؛
استفاده از مطالب با ذکر منبع مجاز است.